GrundlagenRatgeber
Obliegenheiten: welche Pflichten du als Versicherter hast
Obliegenheiten sind Pflichten, die du als Versicherungsnehmer erfüllen musst, damit der Versicherungsschutz erhalten bleibt, etwa wahre Antworten im Antrag, das Einhalten von Sicherheitsvorschriften und die unverzügliche Schadenmeldung. Verletzt du eine vertragliche Obliegenheit vorsätzlich, kann der Versicherer leistungsfrei sein, wenn der Vertrag das vorsieht. Bei grober Fahrlässigkeit darf er die Leistung nach der Schwere deines Verschuldens kürzen, bei leichter Fahrlässigkeit nicht.
Neben dem Beitrag verlangen der Versicherungsvertrag und das Versicherungsvertragsgesetz (VVG) von dir eine Reihe von Verhaltensweisen, die Juristen Obliegenheiten nennen. Dazu gehören wahre Antworten im Antrag, das Einhalten vereinbarter Sicherheitsvorschriften und die schnelle Meldung eines Schadens. Wer dagegen verstößt, riskiert, dass der Versicherer im Schadenfall weniger oder gar nichts zahlt. Wie stark die Folgen sind, hängt vor allem davon ab, wie schwer dein Verschulden wiegt [5]. Diese Seite ordnet die Pflichten nach dem Zeitpunkt, zu dem sie gelten, und erklärt das Stufensystem bei Verstößen.
Drei Zeitpunkte, drei Arten von Pflichten
Die Obliegenheiten lassen sich danach sortieren, wann sie greifen. Vor Vertragsschluss geht es um die Anzeigepflicht: Du musst die Fragen des Versicherers wahrheitsgemäß beantworten [1]. Während der Laufzeit darfst du die Gefahr nicht ohne Zustimmung erhöhen und musst vereinbarte Sicherheitsvorschriften einhalten [3, 9]. Nach einem Schaden musst du ihn melden, Auskunft geben und den Schaden so klein wie möglich halten [6, 7, 8]. Für jede Gruppe gelten etwas andere Regeln, die gemeinsame Grundlage für vertragliche Obliegenheiten ist § 28 VVG [5].
Die Anzeigepflicht vor Vertragsschluss
Bevor du den Vertrag unterschreibst, musst du dem Versicherer alle dir bekannten Umstände anzeigen, die für sein Risiko erheblich sind und nach denen er in Textform gefragt hat. Das gilt auch für Fragen, die er nach deiner Erklärung, aber vor der Annahme des Antrags stellt [1]. Von dir aus musst du nur anzeigen, wonach der Versicherer in Textform gefragt hat. Eine arglistige Täuschung bleibt davon unberührt: Nach § 22 VVG kann der Versicherer den Vertrag deswegen anfechten [15]. Für mehrere Versicherungen gegen dasselbe Risiko gilt eine eigene Mitteilungspflicht, die unter Doppelt versichert: Überschneidungen finden erklärt ist.
Verletzt du die Anzeigepflicht, kann der Versicherer vom Vertrag zurücktreten. Warst du weder vorsätzlich noch grob fahrlässig, ist der Rücktritt ausgeschlossen, der Versicherer kann dann aber mit einer Frist von einem Monat kündigen. Hätte er den Vertrag bei richtigen Angaben zu anderen Bedingungen geschlossen, kann er diese Bedingungen nachträglich zum Vertragsbestandteil machen, etwa einen Ausschluss oder einen höheren Beitrag [1]. Steigt der Beitrag dadurch um mehr als 10 Prozent oder schließt der Versicherer den Umstand aus, darfst du innerhalb eines Monats ohne Frist kündigen [1].
Diese Rechte hat der Versicherer nur, wenn er dich vorher in einer gesonderten Mitteilung in Textform über die Folgen falscher Angaben belehrt hat [1]. Er muss sie innerhalb eines Monats geltend machen, nachdem er von der Verletzung erfahren hat. Nach fünf Jahren seit Vertragsschluss erlöschen sie, bei Vorsatz oder Arglist nach zehn Jahren. Versicherungsfälle, die vorher eingetreten sind, bleiben davon ausgenommen [2].
Bei Berufsunfähigkeits-, Lebens- und Krankenversicherungen betreffen die Antragsfragen vor allem deine Gesundheit. Wie du sie vollständig beantwortest, steht unter Gesundheitsfragen im Antrag richtig beantworten, für die private Krankenversicherung unter Gesundheitsprüfung und Vorerkrankungen.
Gefahrerhöhung während der Laufzeit
Nach Abgabe deiner Vertragserklärung darfst du ohne Zustimmung des Versicherers die Gefahr nicht erhöhen und auch nicht zulassen, dass ein anderer sie erhöht. Merkst du später, dass du das getan hast, oder steigt die Gefahr ohne dein Zutun, musst du es dem Versicherer unverzüglich anzeigen [3]. Die GDV-Musterbedingungen für Wohngebäude nennen typische Fälle: Das Gebäude oder sein überwiegender Teil wird nicht mehr genutzt, bei einem Umbau wird das Dach ganz oder teilweise abgenommen, oder im Haus wird ein Gewerbebetrieb aufgenommen [10].
Tritt nach einer vorsätzlich herbeigeführten Gefahrerhöhung ein Schaden ein, muss der Versicherer nicht zahlen. Bei grober Fahrlässigkeit darf er kürzen [4]. Hast du eine Anzeige vorsätzlich versäumt, ist er leistungsfrei, wenn der Schaden später als einen Monat nach dem Zeitpunkt passiert, zu dem die Anzeige hätte eingehen müssen, außer er wusste von der Gefahrerhöhung. Bei grober Fahrlässigkeit darf er nur kürzen, bei leichter Fahrlässigkeit muss er leisten [4]. Er bleibt zur Leistung verpflichtet, wenn die Gefahrerhöhung für den Schaden nicht ursächlich war [4].
Sicherheitsvorschriften und andere Pflichten vor dem Schaden
Viele Verträge enthalten Sicherheitsvorschriften, die als Obliegenheiten gelten. Der gemeinsame Teil der GDV-Musterbedingungen für Sach- und Haftpflichtversicherungen verlangt allgemein, alle gesetzlichen, behördlichen und vertraglich vereinbarten Sicherheitsvorschriften einzuhalten [9]. Die Wohngebäudebedingungen werden konkreter [10]:
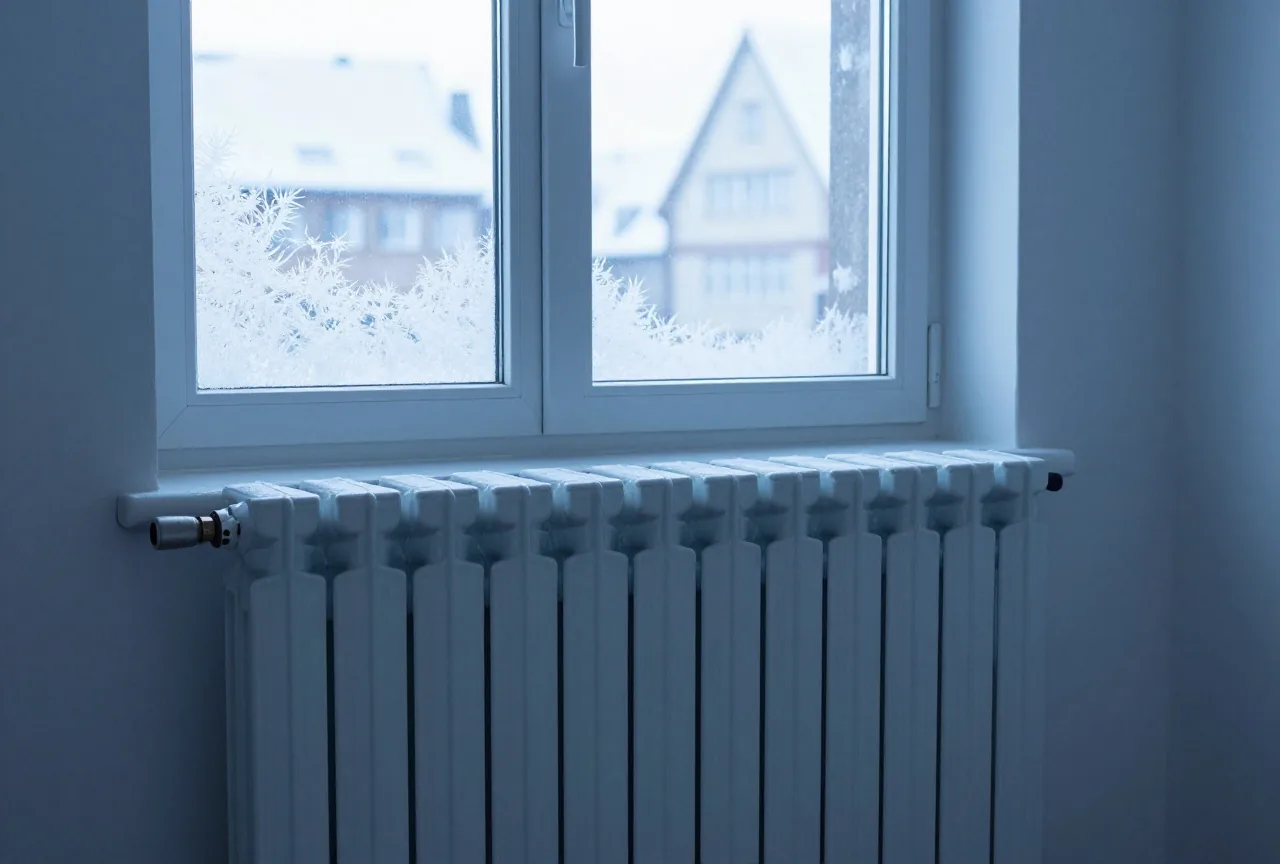
- Das Gebäude, besonders wasserführende Anlagen und das Dach, ist in ordnungsgemäßem Zustand zu halten, Mängel sind unverzüglich zu beseitigen.
- Nicht genutzte Gebäude oder Gebäudeteile sind genügend häufig zu kontrollieren, Wasserleitungen dort abzusperren, zu entleeren und entleert zu halten.
- In der kalten Jahreszeit sind alle Gebäudeteile zu beheizen und regelmäßig zu kontrollieren, oder die Leitungen sind zu entleeren.
- Rückstausicherungen sind funktionsbereit zu halten, Abflussleitungen auf dem Grundstück frei.
In der Kfz-Versicherung gehören zu diesen Pflichten unter anderem, dass das Auto nur zum vereinbarten Zweck, nur von berechtigten Fahrern und nur mit der nötigen Fahrerlaubnis genutzt wird. In der Kfz-Haftpflicht kommt hinzu, dass niemand fahren darf, der durch Alkohol oder andere berauschende Mittel nicht sicher fahren kann [11]. Verletzt du eine solche Pflicht vorsätzlich oder grob fahrlässig, darf der Versicherer den Vertrag innerhalb eines Monats, nachdem er davon erfahren hat, fristlos kündigen [5]. Mehr zum Wohngebäudeschutz steht unter Wohngebäudeversicherung.
Pflichten nach dem Schaden
Ist der Schaden passiert, musst du ihn dem Versicherer unverzüglich anzeigen, sobald du davon erfährst [6]. Der Versicherer kann Auskunft verlangen, soweit sie nötig ist, um den Versicherungsfall und den Umfang seiner Leistung festzustellen, und Belege, deren Beschaffung dir zumutbar ist [7]. Außerdem musst du nach Möglichkeit dafür sorgen, dass der Schaden nicht größer wird, und zumutbare Weisungen des Versicherers befolgen [8].
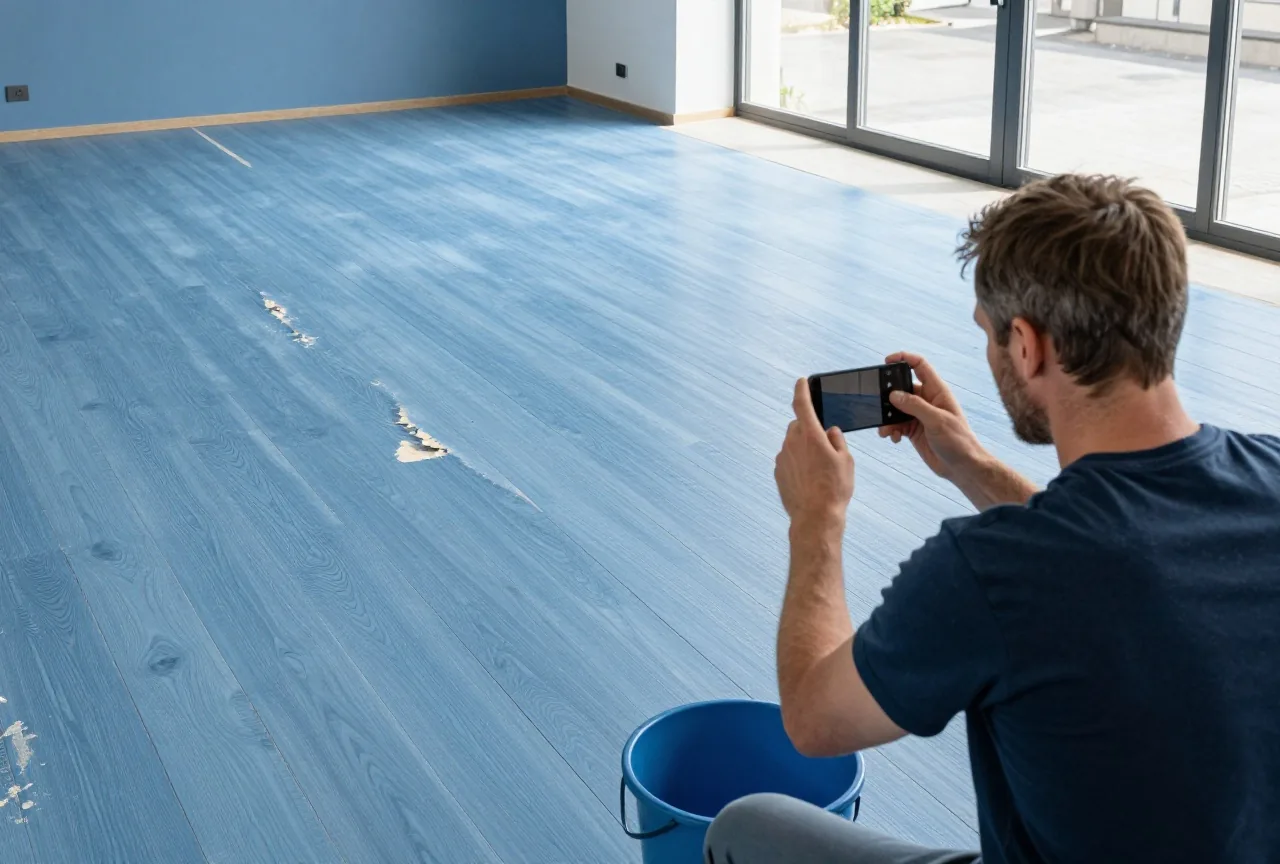
Die GDV-Musterbedingungen für Sachversicherungen werden auch hier genauer. Schäden durch Diebstahl, Einbruch oder andere Straftaten gegen das Eigentum sind unverzüglich der Polizei anzuzeigen. Versicherer und Polizei bekommen unverzüglich eine Liste der abhanden gekommenen Sachen. Das Schadenbild bleibt unverändert, bis der Versicherer es freigibt. Sind Veränderungen unumgänglich, dokumentierst du den Zustand, etwa mit Fotos, und bewahrst die beschädigten Sachen bis zur Besichtigung auf [9].
In der Kfz-Versicherung musst du nach den Musterbedingungen jedes Schadenereignis innerhalb einer Woche melden. Den Unfallort darfst du nicht verlassen, ohne die gesetzlich nötigen Feststellungen zu ermöglichen [11]. Schritt für Schritt erklären das die Seiten Schaden richtig melden und Autounfall: was du der Versicherung meldest.
Was bei einer Verletzung passiert
Für vertragliche Obliegenheiten hat das VVG ein abgestuftes System. Ob der Versicherer zahlen muss, hängt vom Grad deines Verschuldens ab [5]:
| Verschulden | Folge für die Leistung |
|---|---|
| Vorsatz | Der Versicherer ist leistungsfrei, wenn der Vertrag das vorsieht. |
| grobe Fahrlässigkeit | Der Versicherer darf die Leistung im Verhältnis zur Schwere des Verschuldens kürzen. |
| einfache Fahrlässigkeit | keine Kürzung |
| Arglist | leistungsfrei, wenn der Vertrag das vorsieht, auch wenn der Verstoß für den Schaden keine Rolle gespielt hat |
Grobe Fahrlässigkeit vermutet das Gesetz. Du musst also beweisen, dass du nicht grob fahrlässig gehandelt hast [5]. Umgekehrt bleibt der Versicherer zur Leistung verpflichtet, soweit der Verstoß weder für den Eintritt oder die Feststellung des Versicherungsfalls noch für den Umfang der Leistung ursächlich war. Diese Ausnahme gilt nicht bei Arglist [5].
Zwei Schutzregeln kommen dazu. Verletzt du nach dem Schaden eine Auskunfts- oder Aufklärungspflicht, wird der Versicherer nur leistungsfrei, wenn er dich vorher in einer gesonderten Mitteilung in Textform auf diese Folge hingewiesen hat. Und eine Vertragsklausel, die dem Versicherer bei einer Obliegenheitsverletzung ein Rücktrittsrecht gibt, ist unwirksam [5]. Wenn der Versicherer sich auf eine Obliegenheitsverletzung beruft und nicht oder nur teilweise zahlt, findest du Hinweise unter Wenn die Versicherung nicht zahlt.
Grenzen in der Kfz-Haftpflicht
In der Kfz-Haftpflichtversicherung schützt die Kraftfahrzeug-Pflichtversicherungsverordnung Versicherte vor sehr hohen Rückforderungen. Verletzt du eine der dort erlaubten Pflichten vor dem Schaden, etwa die Fahrt ohne Fahrerlaubnis oder unter Alkohol, oder erhöhst du die Gefahr, ist die Leistungsfreiheit dir und mitversicherten Personen gegenüber auf je 5.000 Euro begrenzt [12]. Für Pflichtverletzungen nach dem Schaden liegt die Grenze bei 2.500 Euro, bei besonders schweren vorsätzlichen Verstößen gegen die Aufklärungs- oder Schadenminderungspflicht bei 5.000 Euro [13]. Dem Geschädigten gegenüber bleibt der Versicherer trotzdem zur Leistung verpflichtet. Zahlt er, geht dessen Forderung gegen dich auf den Versicherer über, und er kann bei dir Rückgriff nehmen [14]. Die Verordnung begrenzt diesen Rückgriff auf die genannten Beträge.
Im Alltag an die Pflichten denken
Die meisten Obliegenheiten lassen sich mit wenig Aufwand erfüllen, wenn du sie kennst. Diese Gewohnheiten helfen:
- Beim Antrag jede Frage vollständig beantworten und eine Kopie aufheben.
- Änderungen, nach denen der Versicherer gefragt hat, zeitnah melden, etwa einen Umbau, einen längeren Leerstand oder ein Gewerbe im Haus.
- Die Sicherheitsvorschriften in den Bedingungen einmal lesen, vor allem zu Heizung, Wasserleitungen und Schlössern.
- Vor einer längeren Abwesenheit im Winter Heizung oder Leitungen nach den Vorgaben des Vertrags sichern.
- Einen Schaden sofort melden, Fotos machen, beschädigte Sachen aufbewahren und bei Diebstahl die Polizei einschalten.
- Fragen des Versicherers nach dem Schaden schriftlich und wahrheitsgemäß beantworten.
- Gesetz § 19 VVG: Anzeigepflicht. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 21 VVG: Ausübung der Rechte des Versicherers. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 23 VVG: Gefahrerhöhung. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 26 VVG: Leistungsfreiheit wegen Gefahrerhöhung. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 28 VVG: Verletzung einer vertraglichen Obliegenheit. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 30 VVG: Anzeige des Versicherungsfalles. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 31 VVG: Auskunftspflicht des Versicherungsnehmers. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 82 VVG: Abwendung und Minderung des Schadens. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Gemeinsamer Allgemeiner Teil für die Allgemeine Haftpflichtversicherung, die Sachversicherung und die Technischen Versicherungen, Abschnitt B3.3. GDV. Stand Juni 2026. abgerufen am 29.10.2026
- Organisation Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022, Wert 1914 "Gleitender Neuwert Plus"), A 20 und A 21. GDV. Stand Juni 2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitte D und E. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 5 KfzPflVV: Obliegenheiten vor Eintritt des Versicherungsfalls. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 6 KfzPflVV: Obliegenheiten nach Eintritt des Versicherungsfalls. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 117 VVG: Leistungspflicht gegenüber Dritten. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 22 VVG: Arglistige Täuschung. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 GrundlagenSchaden richtig meldenWie schnell du einen Schaden melden musst, was du vorher tun solltest, welche Belege zählen und wann Fehler bei der Meldung …
 GrundlagenWenn die Versicherung nicht zahltAblehnung, Kürzung oder Funkstille nach dem Schaden: welche Gründe das VVG zulässt, welche Fristen gelten und wie …
 GrundlagenVersicherungsombudsmann und BaFinWann der Versicherungsombudsmann verbindlich entscheidet, welche Wertgrenzen gelten und was eine Beschwerde bei der BaFin …
 ReiseAuslandsreisekrankenversicherungWas die Krankenkasse im Ausland zahlt und was nicht, warum der Rücktransport fehlt und worauf du bei Reisedauer und …