Auto und MotorradRatgeber
Saisonkennzeichen: was die Versicherung in und außerhalb der Saison leistet
Mit einem Saisonkennzeichen darf das Fahrzeug nur in den auf dem Schild stehenden Monaten auf öffentlichen Straßen fahren oder parken, mindestens zwei und höchstens elf Monate im Jahr. In dieser Zeit gilt der volle vereinbarte Schutz, außerhalb nach den GDV-Musterbedingungen eine beitragsfreie Ruheversicherung mit Haftpflicht und gegebenenfalls Teilkasko. Eine bessere SF-Klasse gibt es nach dem Muster nur, wenn die Saison mindestens sechs Monate dauert.

Ein Saisonkennzeichen ist für Fahrzeuge gedacht, die nur einen Teil des Jahres auf der Straße sind, etwa ein Motorrad, ein Cabrio oder ein Wohnmobil. Du meldest das Fahrzeug einmal an und musst es im Winter nicht ab- und im Frühjahr wieder anmelden. Für Versicherung und Kfz-Steuer zählt der Zeitraum, der auf dem Kennzeichen steht. Diese Seite erklärt, was in der Saison und in der Ruhezeit versichert ist, nach den Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) für die Kfz-Versicherung (AKB). Dein Vertrag kann davon abweichen [3].
Was ein Saisonkennzeichen ist
Die Fahrzeug-Zulassungsverordnung regelt das Saisonkennzeichen in § 10 Absatz 3. Es trägt neben Ortskürzel und Nummer den Zeitraum, in dem das Fahrzeug betrieben werden darf. Dieser Zeitraum wird in ganzen Monaten angegeben und umfasst mindestens zwei und höchstens elf Monate. Die Zulassungsbehörde trägt ihn in die Zulassungsbescheinigungen Teil I und Teil II ein. Auch ein grünes Kennzeichen für steuerbefreite Fahrzeuge kann ein Saisonkennzeichen sein [1].
Außerhalb des Zeitraums darf das Fahrzeug auf öffentlichen Straßen weder in Betrieb gesetzt noch abgestellt werden. Der Halter darf das auch keinem anderen erlauben [1]. Ein Motorrad mit der Saison April bis Oktober darf im November also nicht am Straßenrand stehen, auch wenn es niemand bewegt. Für Fahrten zur Abmeldung und für die Rückfahrt nach dem Abstempeln gilt das Saisonkennzeichen außerhalb der Saison als ungestempeltes Kennzeichen [1].
Schutz in der Saison
Während der Monate auf dem Kennzeichen gilt der Schutz, den du vereinbart hast: Haftpflicht und, wenn abgeschlossen, Teil- oder Vollkasko, Schutzbrief und Insassenunfall [2]. Pflicht ist wie bei jedem zugelassenen Fahrzeug die Haftpflicht. Der Halter muss sie abschließen und aufrechterhalten, sie deckt Personen-, Sach- und Vermögensschäden, die durch den Gebrauch des Fahrzeugs entstehen [4]. Die gesetzlichen Mindestsummen betragen 7,5 Millionen Euro für Personenschäden, 1,3 Millionen Euro für Sachschäden und 50.000 Euro für reine Vermögensschäden je Schadenfall [5]. Wie Haftpflicht, Teilkasko und Vollkasko zusammenspielen, steht unter Kfz-Versicherung: Haftpflicht, Teilkasko und Vollkasko.
Die Musterbedingungen behandeln Fahrzeuge mit Saisonkennzeichen beim Beitrag gesondert. Für Pkw mit Saisonkennzeichen gilt unabhängig von der tatsächlichen Fahrleistung eine feste Fahrleistungsklasse, die der Versicherer bestimmt [6]. Wie sich das auf deinen Beitrag auswirkt, hängt vom Tarif ab.
Außerhalb der Saison: die Ruheversicherung
Außerhalb der Saison hast du nach dem Muster Ruheversicherungsschutz [2]. Die Ruheversicherung ist beitragsfrei und umfasst die Kfz-Haftpflicht und die Teilkasko, wenn für das Fahrzeug eine Teil- oder Vollkasko bestand [3]. Eine Vollkasko ruht also, ein Sturm- oder Brandschaden in der Ruhezeit ist dagegen über die Teilkasko abgedeckt, ebenso ein Diebstahl.
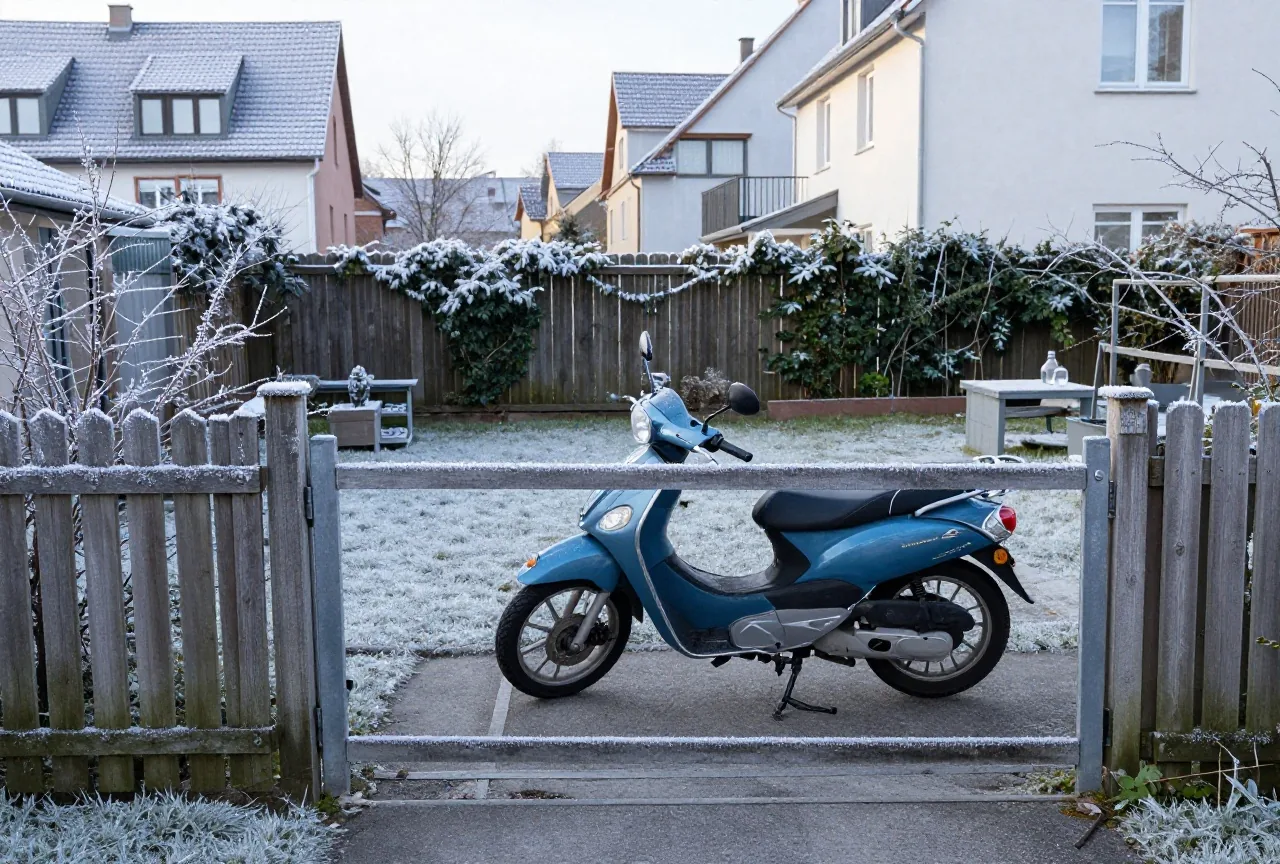
Für die Ruhezeit hat das Muster eine eigene Pflicht: Das Fahrzeug muss in einem Einstellraum wie einer Einzel- oder Sammelgarage oder auf einem umfriedeten Abstellplatz stehen, also einem Grundstück mit Zaun, Hecke oder Mauer. Außerhalb dieser Orte darfst du es nicht gebrauchen [3]. Eine Ausnahme sind Fahrten im Zusammenhang mit der Zulassung und Fahrten zur Hauptuntersuchung, Sicherheitsprüfung oder Abgasuntersuchung. Für sie besteht im Zulassungsbezirk des Halters und einem angrenzenden Bezirk Haftpflichtschutz [2].
Passiert in der Ruhezeit ein Teilkaskoschaden, gelten die üblichen Pflichten. Einen Diebstahl musst du nach dem Muster unverzüglich in Textform melden. Einen Diebstahl-, Brand- oder Wildschaden über einem Betrag, den der Versicherer festlegt, zeigst du außerdem unverzüglich bei der Polizei an [16]. Steht das Fahrzeug dabei nicht in einem Einstellraum oder auf einem umfriedeten Abstellplatz, kann das den Schutz kosten, wie im nächsten Abschnitt beschrieben.
Wenn du außerhalb der Saison fährst
Eine Fahrt außerhalb der Saison verstößt zunächst gegen die Zulassungsverordnung [1]. Steuerlich gilt sie als widerrechtliche Benutzung, für die mindestens ein Monat Kfz-Steuer anfällt, und dieser Mindestmonat wird nicht erstattet [7].

Versicherungsrechtlich verletzt du die Pflicht aus der Ruheversicherung. Nach dem Muster gelten dafür die Folgen aus Abschnitt D.2 [3], die § 28 VVG für vertragliche Obliegenheiten vorgibt. Sie sind nach dem Grad des Verschuldens abgestuft [8, 9]:
| Verschulden | Folge für die Leistung |
|---|---|
| Vorsatz | kein Versicherungsschutz |
| grobe Fahrlässigkeit | Kürzung im Verhältnis zur Schwere des Verschuldens; du musst beweisen, dass du nicht grob fahrlässig warst |
| einfache Fahrlässigkeit | keine Kürzung |
Hatte der Verstoß keinen Einfluss darauf, ob und in welchem Umfang ein Schaden entstand, bleibt der Versicherer zur Leistung verpflichtet. Das gilt nicht bei Arglist [8, 9]. Wer im Dezember bewusst eine Runde mit dem Saisonfahrzeug dreht, wird sich nach unserer Einschätzung schwer auf ein Versehen berufen können. Wer sich beim Monat geirrt hat, kann je nach Fall nur einfach oder grob fahrlässig gehandelt haben. Das entscheiden am Ende der Versicherer und im Streit ein Gericht.
Eine zweite Regel betrifft die Gefahrerhöhung. Erhöhst du nach Vertragsschluss ohne Zustimmung des Versicherers das versicherte Risiko, gilt § 23 VVG, die Folgen stehen in § 26 VVG. Hast du die Gefahr vorsätzlich erhöht, ist der Versicherer leistungsfrei, bei grober Fahrlässigkeit darf er kürzen, bei einfacher Fahrlässigkeit muss er zahlen. Hast du eine Gefahrerhöhung nur nicht gemeldet, kommt es darauf an, wann der Schaden passiert: Leistungsfrei ist der Versicherer erst, wenn er später als einen Monat nach dem Zeitpunkt eintritt, zu dem die Anzeige hätte eingehen müssen, und wenn er die Gefahrerhöhung bis dahin nicht kannte. Auch dann gilt die Abstufung: Vorsatz führt zur Leistungsfreiheit, grobe Fahrlässigkeit zur Kürzung, einfache Fahrlässigkeit zu keiner Kürzung. In beiden Fällen muss der Versicherer zahlen, wenn die Gefahrerhöhung für den Schaden und den Umfang der Leistung keine Rolle gespielt hat [10, 11]. Ob ein Versicherer das Fahren oder Parken außerhalb der Saison zusätzlich als Gefahrerhöhung wertet, lässt sich aus dem Muster nicht ablesen. Wir nennen die Regel hier, weil die Musterbedingungen für die Haftpflicht beide Fälle gemeinsam begrenzen [9].
In der Kfz-Haftpflicht bleibt der Versicherer dem Geschädigten gegenüber zur Leistung verpflichtet, auch wenn er dir gegenüber leistungsfrei ist [12]. Ob er sich bei einem Verstoß gegen die Abstellpflicht der Ruheversicherung danach an dir schadlos halten darf, ist nicht sicher. § 5 Absatz 1 der Kfz-Pflichtversicherungsverordnung zählt die Pflichten vor dem Schaden, die in der Haftpflicht vereinbart werden können, abschließend auf, und die Abstellpflicht gehört nicht dazu [13]. Für die dort genannten Pflichten und für eine Gefahrerhöhung ist der Rückgriff dir und mitversicherten Personen gegenüber jeweils auf höchstens 5.000 Euro begrenzt [13]. In der Teilkasko gibt es eine solche Grenze nicht. Mehr über die Pflichten im Vertrag steht unter Obliegenheiten: deine Pflichten als Versicherter.
Saison und SF-Klasse
Für die Schadenfreiheitsklasse zählt, wie lang die Saison ist. Nach dem Muster stuft der Versicherer einen schadenfreien Vertrag mit Saisonkennzeichen nur dann zum 1. Januar besser ein, wenn die Saison mindestens sechs Monate beträgt [14]. Bei einer Saison von März bis Oktober (acht Monate) rückst du also wie ein ganzjährig zugelassenes Fahrzeug auf. Bei einer Saison von Mai bis September (fünf Monate) bleibt die Klasse gleich, auch ohne Schaden. Die Zeit außerhalb der Saison zählt außerdem als Unterbrechung, wenn ein Schadenverlauf auf einen anderen Vertrag übertragen wird [15]. Wie die Klassen funktionieren, steht unter Schadenfreiheitsklasse: wie der SF-Rabatt funktioniert.
Kfz-Steuer und Ummeldung
Die Kfz-Steuer fällt für die Zeit an, in der das Saisonkennzeichen geführt werden darf, mindestens aber für einen Monat [7]. Du zahlst also nur für die Monate, die auf dem Kennzeichen stehen. Willst du den Zeitraum ändern oder das Fahrzeug ganz abmelden, läuft das über die Zulassungsbehörde.
Die Alternative zum Saisonkennzeichen ist, das Fahrzeug im Herbst abzumelden und im Frühjahr wieder anzumelden. Auch nach einer Abmeldung von mindestens zwei Wochen geht der Vertrag in eine beitragsfreie Ruheversicherung über, mit denselben Abstellpflichten. Die Wiederanmeldung musst du dem Versicherer unverzüglich mitteilen, und nach einer Frist, die der Versicherer festlegt, endet der ruhende Vertrag ohne Kündigung [3]. Für die SF-Klasse zählt eine Abmeldung wie die Zeit außerhalb der Saison als Unterbrechung [15]. Der Aufwand liegt beim Gang zur Zulassungsbehörde, den du mit einem Saisonkennzeichen sparst. Was eine Abmeldung für den Vertrag bedeutet, erklärt Auto verkauft oder abgemeldet: was mit der Versicherung passiert. Für Wohnmobile und Wohnwagen gibt es eine eigene Seite: Saisonkennzeichen für Wohnmobil und Wohnwagen. Fürs Motorrad lohnt ein Blick auf Motorradversicherung.
- Gesetz § 10 FZV: Besondere Kennzeichen, Absatz 3. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt H.2. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Vorbemerkung und Abschnitt H.1. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 1 PflVG: Versicherungspflicht. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz Anlage zu § 4 Abs. 2 PflVG: Mindestversicherungssummen. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Anhang 2: Merkmale zur Beitragsberechnung. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Behörde Kraftfahrzeugsteuer: Steuerpflicht. Generalzolldirektion, zoll.de. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 28 VVG: Verletzung einer vertraglichen Obliegenheit. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt D.2. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 23 VVG: Gefahrerhöhung. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 26 VVG: Leistungsfreiheit wegen Gefahrerhöhung. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 117 VVG: Leistungspflicht gegenüber Dritten. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 5 KfzPflVV: Obliegenheiten vor Eintritt des Versicherungsfalls. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt I.3.3. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt I.6.3. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt E.1.3. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 AutoKfz-Versicherung für FahranfängerWie Fahranfänger in die SF-Klassen einsteigen, was Zweitwagen und Rabatt der Eltern bringen und welche Folgen falsche …
 AutoZweitwagen versichernIn welche SF-Klasse ein Zweitwagen startet, wer ihn fahren darf, was ein Wechselkennzeichen bringt und wie du den Rabatt …
 AutoAutounfallPflichten am Unfallort, Fristen für die Meldung an Haftpflicht und Kasko, Europäischer Unfallbericht und was passiert, wenn …