Haus, Haftung und RechtRatgeber
Bauherrenhaftpflicht und Bauleistungsversicherung: Schutz beim Hausbau
Die Bauherrenhaftpflicht zahlt, wenn durch deine Baustelle andere zu Schaden kommen, etwa ein Passant oder das Nachbarhaus. Die Bauleistungsversicherung deckt unvorhergesehene Schäden am Bau selbst, zum Beispiel durch Sturm oder Vandalismus. Brand am Rohbau sicherst du gesondert ab, private Helfer meldest du binnen einer Woche bei der BG BAU an.
Wer ein Haus baut, übernimmt Verantwortung lange bevor er einzieht. Laut Versichererverband GDV haftet der Bauherr vom ersten Spatenstich an für Schäden, die anderen im Zusammenhang mit dem Bauvorhaben entstehen [1]. Gleichzeitig ist der halbfertige Bau selbst Gefahren ausgesetzt, die eine normale Wohngebäudeversicherung erst später abdeckt. Für die Bauphase gibt es deshalb mehrere Versicherungen, die sich ergänzen: die Bauherrenhaftpflicht für Schäden anderer, die Bauleistungsversicherung für Schäden am Bau, die Feuer-Rohbau-Versicherung für Brand sowie Unfallschutz für dich und deine Helfer. Diese Seite erklärt, was jede abdeckt und wann du sie brauchst. Eine Empfehlung für bestimmte Tarife geben wir nicht.
Warum du als Bauherr haftest
Wer einem anderen schuldhaft und widerrechtlich Leben, Körper, Gesundheit oder Eigentum verletzt, muss den Schaden ersetzen [2]. Auf der Baustelle heißt das: Du musst dafür sorgen, dass von ihr keine Gefahr für andere ausgeht. Der GDV nennt typische Fälle: Ein Passant wird von herabfallenden Teilen verletzt, das Nachbarhaus wird beschädigt, oder jemand stürzt wegen schlechter Beleuchtung in die Baugrube [1].
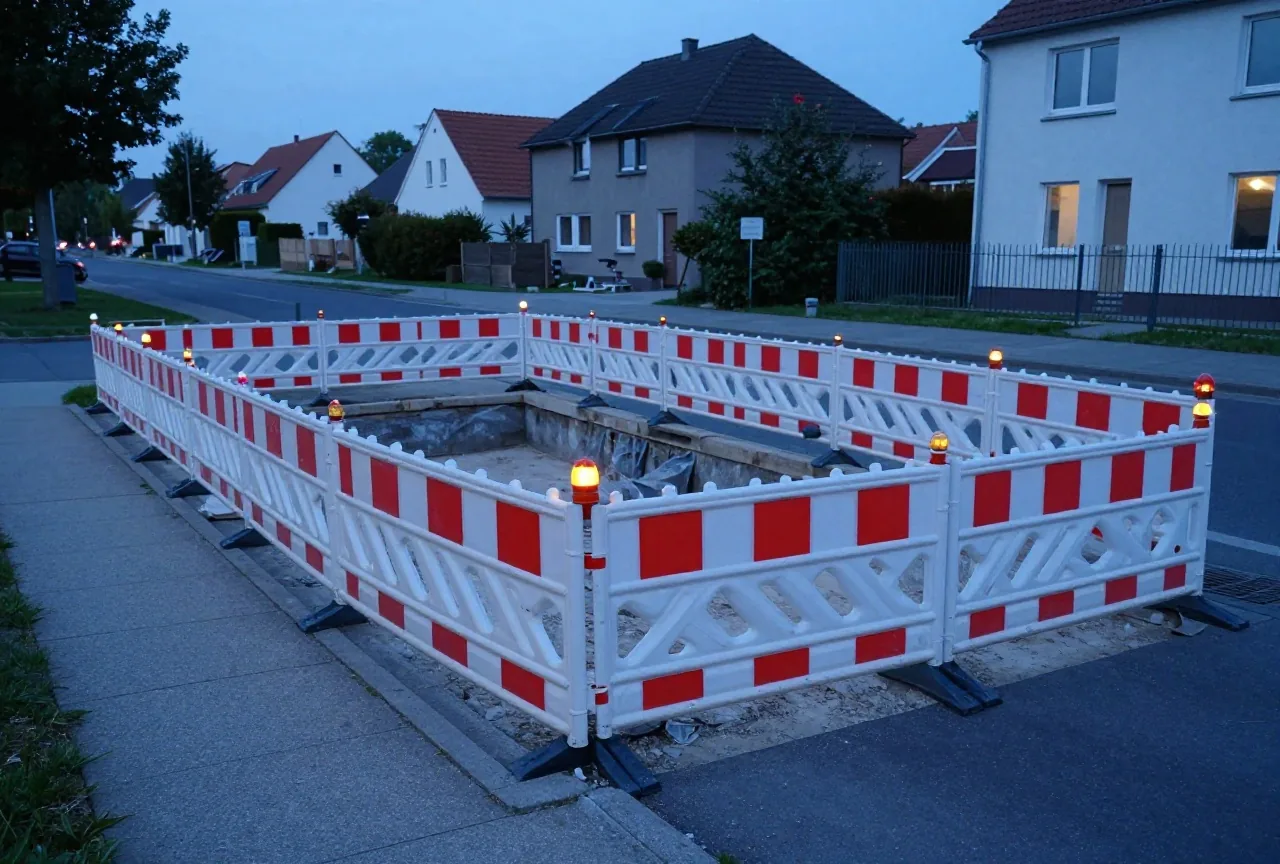
Diese Pflicht endet nicht, wenn du Architekt und Baufirma beauftragst. Du musst nicht ständig auf der Baustelle sein, aber regelmäßig nach dem Rechten sehen. Überträgst du die Aufsicht an geeignete Fachleute, verlagert sich deine Pflicht auf deren sorgfältige Auswahl [1]. Übersiehst du einen gefährlichen Zustand, weil du dich nicht kümmerst, haftest du mit [1].
Was die Bauherrenhaftpflicht abdeckt
Die Bauherrenhaftpflicht prüft Ansprüche gegen dich, zahlt berechtigte und wehrt unberechtigte ab. Sie schützt vom Baubeginn bis zur Abnahme des Gebäudes [1, 3]. Nach den Musterbedingungen des GDV ist die gesetzliche Haftpflicht als privater Bauherr für das im Versicherungsschein beschriebene Bauvorhaben versichert. Der Schutz setzt voraus, dass Planung, Bauleitung und Bauausführung an Dritte vergeben sind [4]. Die Versicherung endet mit dem Ende der Bauarbeiten, spätestens nach einer im Vertrag festgelegten Zahl von Jahren [4]. Nach Angaben des Landesportals Baden-Württemberg gilt der Schutz meist für eine Bauzeit von bis zu zwei Jahren [5]. Der Beitrag richtet sich nach der Bausumme [3].
Willst du selbst mitbauen, Nachbarn helfen lassen oder Planung und Bauleitung selbst übernehmen, ist das nach den Musterbedingungen nur über eine besondere Vereinbarung versichert [4]. Gib Eigenleistungen deshalb im Antrag an. Die Musterbedingungen enthalten außerdem Ausschlüsse, etwa für Ansprüche von Angehörigen und für Schäden durch Überschwemmungen [4]. Was davon in deinem Vertrag gilt, steht in den Bedingungen deines Versicherers, die von den Mustern abweichen dürfen.
Reicht die Privathaftpflicht?
Für kleinere Baumaßnahmen besteht laut GDV bereits Schutz über die Privathaftpflicht oder die Haus- und Grundbesitzerhaftpflicht [1]. Was "kleiner" heißt, legt jeder Vertrag selbst fest, meist über eine Obergrenze für die Bausumme. Für einen Carport oder eine Gartenmauer kann das reichen, für einen Neubau in der Regel nicht. Schau in deinen Bedingungen nach dem Stichwort Bauherr und vergleiche die genannte Summe mit deinen geplanten Baukosten. Mehr zur Privathaftpflicht steht unter Privathaftpflicht: was sie zahlt, zur Haftung als Eigentümer eines vermieteten Hauses unter Haus- und Grundbesitzerhaftpflicht.
Liegt zwischen Grundstückskauf und Baubeginn längere Zeit, haftest du als Eigentümer auch für das leere Grundstück, etwa wenn der Gehweg nicht geräumt ist oder ein morscher Baum auf ein Auto fällt. Dafür gibt es eine Haftpflicht für unbebaute Grundstücke, die laut GDV nur sinnvoll ist, solange der Baubeginn offen ist [3].
Bauleistungsversicherung: Schäden am Bau selbst
Die Bauherrenhaftpflicht zahlt nur für Schäden anderer. Reißt ein Sturm das frische Mauerwerk ein oder zertrümmern Unbekannte die Installationen, springt die Bauleistungsversicherung ein, auch Bauwesenversicherung genannt [1]. Nach den GDV-Musterbedingungen sind alle Lieferungen und Leistungen für das bezeichnete Bauvorhaben versichert, und zwar gegen unvorhergesehen eintretende Beschädigungen oder Zerstörungen [6]. Mitversichert sind neben dem Bauherrn die Interessen der beteiligten Unternehmer [6]. Das hilft vor allem dann, wenn mehrere Firmen auf der Baustelle arbeiten und sich nicht klären lässt, wer einen Schaden verursacht hat. Dann greifen die Haftpflichtversicherungen der Handwerker mangels Beweis oft nicht [5].
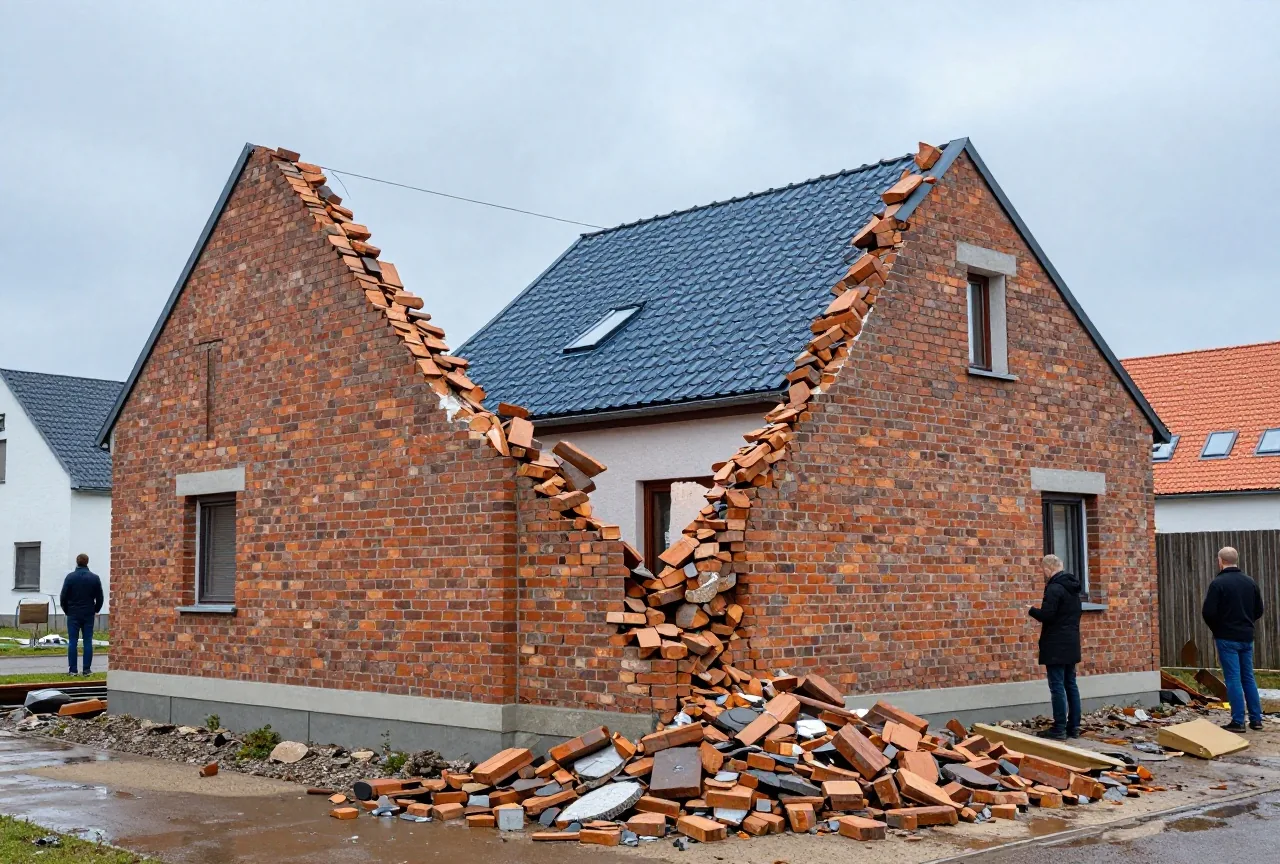
Wichtig sind die Grenzen. Die Musterbedingungen schließen unter anderem aus:
- Brand, Blitzschlag und Explosion, die über die Feuer-Rohbau-Versicherung laufen,
- Schäden durch normale Witterung, also Wetter, das am Ort im selben Dreimonatszeitraum einmal in zehn Jahren vorkommt,
- Mängel der Bauleistung selbst; Folgeschäden an anderen Bauteilen bleiben versichert,
- Abhandenkommen von Sachen sowie Baugeräte, Gerüste, Baucontainer, Fahrzeuge und Altbauten [6].
Diebstahl von fest eingebautem Material kann laut GDV zusätzlich versichert werden [1]. Eine Selbstbeteiligung je Schaden ist üblich, der Beitrag hängt von der Bausumme ab [1, 3]. Bei Glas zählt nach Angaben des Landesportals jede Scheibe als eigener Schaden mit eigener Selbstbeteiligung [5]. Der Schutz gilt während der Bauzeit, in der Regel für höchstens 12 oder 24 Monate [3].
Feuer-Rohbau-Versicherung
Gegen Brand, Blitzschlag und Explosion musst du dich als Bauherr eigens versichern; viele Banken geben ohne diesen Schutz keinen Kredit [1]. Die Wohngebäudeversicherung enthält in der Regel auch eine Feuerversicherung, deshalb empfiehlt der GDV, sie schon zu Baubeginn abzuschließen [1]. Manche Versicherer stellen den Feuer-Rohbau-Schutz beitragsfrei, wenn du später die Wohngebäudeversicherung bei ihnen abschließt; diese beginnt dann mit der Meldung der Bezugsfertigkeit [5]. Was die Wohngebäudeversicherung danach leistet und warum Starkregen und Hochwasser einen eigenen Baustein brauchen, erklären Wohngebäudeversicherung und Elementarschadenversicherung.
Helfer am Bau: BG BAU und Unfallschutz
Hilft dir jemand beim Bau, bezahlt oder unbezahlt, musst du ihn bei der Berufsgenossenschaft der Bauwirtschaft (BG BAU) anmelden. Das Bauvorhaben meldest du binnen einer Woche nach Baubeginn [7]. Ausgenommen sind Helfer, mit denen du verheiratet bist oder in Lebenspartnerschaft lebst [7]. Die Beiträge richten sich nach den gemeldeten Helferstunden. Wer Stunden falsch meldet, riskiert, dass die BG BAU den Beitrag schätzt oder Bußgelder verhängt [7]. Eine private Unfall- oder Haftpflichtversicherung ersetzt diesen gesetzlichen Schutz nicht [7].
Du selbst und dein Ehe- oder Lebenspartner seid über die BG BAU nicht automatisch versichert, weil du als Bauherr wie ein Unternehmer giltst. Ihr könnt euch freiwillig versichern. Für die freiwillige Versicherung der Bauherrin oder des Bauherrn nennt die BG BAU für 2026 einen Jahresbeitrag von 2.875,95 Euro [7]. Bei kurzen Gefälligkeiten unter nahen Verwandten kann der gesetzliche Schutz fehlen. Das Thüringer Landessozialgericht hat 2021 dem Bruder eines Bauherrn, der sich beim Abbau des Gerüsts verletzte, den gesetzlichen Unfallversicherungsschutz versagt, weil seine Hilfe durch die Verwandtschaft geprägt war (Urteil vom 16.09.2021, L 1 U 342/19) [3, 8].
Eine private Bauhelfer-Unfallversicherung zahlt bei bleibenden Schäden je nach Vertrag einen Kapitalbetrag oder eine Rente, und zwar zusätzlich zu den Leistungen der Berufsgenossenschaft [1]. Sie kann dich als Bauherrn und deine Helfer absichern. Allgemein zur Unfallversicherung: Private Unfallversicherung.
Wenn auf der Baustelle etwas passiert
Melde einen Schaden jedem Versicherer, der in Frage kommt, so früh wie möglich, auch wenn noch unklar ist, wer zahlt. Bei Schäden am Nachbarhaus ist oft strittig, ob sie schon vor dem Bau da waren. Fotografiere deshalb vor Baubeginn die Fassaden, Mauern und Zufahrten der Nachbarn, am besten gemeinsam mit ihnen und mit Datum. Lass dir von der Baufirma bestätigen, welche Versicherungen sie selbst hat, und bewahre die Nachweise mit deinen Verträgen auf. Kommt es zu einem Schaden, halte fest, wann er entdeckt wurde, wer auf der Baustelle war und welche Firma an der Stelle gearbeitet hat. Bei der Bauleistungsversicherung entscheidet oft die Frage, ob der Schaden unvorhergesehen war [6]. Notiere deshalb auch Wetter und Arbeitsstand. Wie eine Schadenmeldung vollständig wird, steht unter Schaden richtig melden.
Die Finanzierung absichern
Wer baut, nimmt meist einen Kredit auf. Stirbt der Hauptverdiener während der Laufzeit, bleibt die Familie laut GDV mit den Schulden zurück und muss unter Umständen das Haus verkaufen [1]. Eine Restschuldversicherung ist eine besondere Form der Risikolebensversicherung, bei der die Summe mit dem noch offenen Darlehen sinkt [1]. Alternativ kann eine Risikolebensversicherung mit fester oder fallender Summe die Familie absichern. Was dabei zu beachten ist, erklärt Risikolebensversicherung.
Welche Versicherung wann
| Zeitpunkt | was ansteht |
|---|---|
| Grundstückskauf | Haftpflicht für das unbebaute Grundstück prüfen; Bauherrenhaftpflicht laut Landesportal schon jetzt abschließen [5] |
| vor Baubeginn | Bauherrenhaftpflicht, Bauleistungsversicherung, Feuer-Rohbau oder Wohngebäude mit Feuerschutz, Bauhelfer-Unfallversicherung |
| erste Woche nach Baubeginn | Bauvorhaben und Helfer bei der BG BAU melden [7] |
| Abnahme | Bauherrenhaftpflicht endet; Haftpflicht als Eigentümer über Privathaftpflicht prüfen |
| Bezugsfertigkeit | Wohngebäudeversicherung beginnt, Elementarschutz prüfen, Hausrat anpassen |
Kaufst du ein bestehendes Haus statt zu bauen, sieht die Liste anders aus. Dann hilft Hauskauf: welche Versicherungen du brauchst. Planst du auf dem Neubau eine Solaranlage, lies vorher Photovoltaikanlage versichern.
- Organisation Wohnen: Versicherungen rund um Haus, Wohnen und Eigentum (Broschüre), Kapitel Bauen und Eigenheim. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand Januar 2025. abgerufen am 29.10.2026
- Gesetz § 823 BGB: Schadensersatzpflicht. Bundesministerium der Justiz. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Die 5 wichtigsten Versicherungen für Bauherren. Die Versicherer (GDV). Stand 05.01.2022. abgerufen am 29.10.2026
- Organisation Allgemeine Versicherungsbedingungen für die Private Bauherrenhaftpflichtversicherung (AVB Private BauherrenHV), Musterbedingungen, Ziffern A1-1 und A1-7. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand Mai 2020. abgerufen am 29.10.2026
- Behörde Versicherungen während der Bauphase (Lebenslage aus service-bw). Finanzministerium Baden-Württemberg, veröffentlicht über die Stadt Heidelberg. Stand 15.03.2019. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Bauleistungsversicherung (ABBL 2018), Musterbedingungen, Abschnitt A1. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand 01.07.2025. abgerufen am 29.10.2026
- Organisation Informationen für neue Bauherrinnen und Bauherren. Berufsgenossenschaft der Bauwirtschaft (BG BAU). Stand ohne Datum. abgerufen am 29.10.2026
- Organisation Hilfe im Eigenbau für den Bruder, kein Versicherungsschutz als Wie-Beschäftigter (LSG Thüringen, Urteil vom 16.09.2021, L 1 U 342/19). Deutsche Gesetzliche Unfallversicherung (DGUV), UV-Recht aktuell. Stand UVR 07/2022. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 Haus und HaftungPhotovoltaikanlage versichernWie du eine Solaranlage auf dem Dach oder ein Balkonkraftwerk versicherst: Wohngebäudeversicherung, Allgefahrenpolice …
 Haus und HaftungPrivathaftpflichtWas die private Haftpflichtversicherung leistet, wer mitversichert ist, welche Deckungssumme die Verbraucherzentrale nennt …
 ReiseVersicherungen in der KreditkarteReiserücktritt, Auslandskrankenschutz und Abbruch in der Kreditkarte: wer versichert ist, warum oft mit der Karte bezahlt …