GrundlagenRatgeber
Schaden richtig melden: was du der Versicherung wann sagen musst
Einen Schaden musst du dem Versicherer unverzüglich melden, sobald du davon weißt; in der Haftpflicht und nach den Kfz-Musterbedingungen gilt eine Frist von einer Woche. Vorher begrenzt du den Schaden und dokumentierst ihn mit Fotos. Danach beantwortest du die Fragen des Versicherers vollständig und wahrheitsgemäß.
Nach einem Wasserrohrbruch, einem Einbruch oder einem Unfall hängt viel davon ab, was du in den ersten Stunden und Tagen tust. Das Versicherungsvertragsgesetz (VVG) und die Vertragsbedingungen legen dir dafür Pflichten auf, die sogenannten Obliegenheiten. Wer sie verletzt, riskiert, dass der Versicherer weniger oder gar nicht zahlt [5]. Diese Seite zeigt die Reihenfolge, die sich bewährt hat, und die Fristen, die gelten. Welche Pflichten schon vor einem Schaden bestehen, steht unter Obliegenheiten: deine Pflichten als Versicherter.
Zuerst den Schaden begrenzen
Bevor du telefonierst oder Formulare ausfüllst, sorgst du dafür, dass der Schaden nicht größer wird. § 82 VVG verpflichtet dich, bei Eintritt des Versicherungsfalls nach Möglichkeit für die Abwendung und Minderung des Schadens zu sorgen und zumutbare Weisungen des Versicherers zu befolgen [3]. Bei einem Wasserschaden heißt das zum Beispiel, den Haupthahn abzudrehen [7]. Nach einem Einbruch sperrst du Scheck- und Kreditkarten sofort [6].
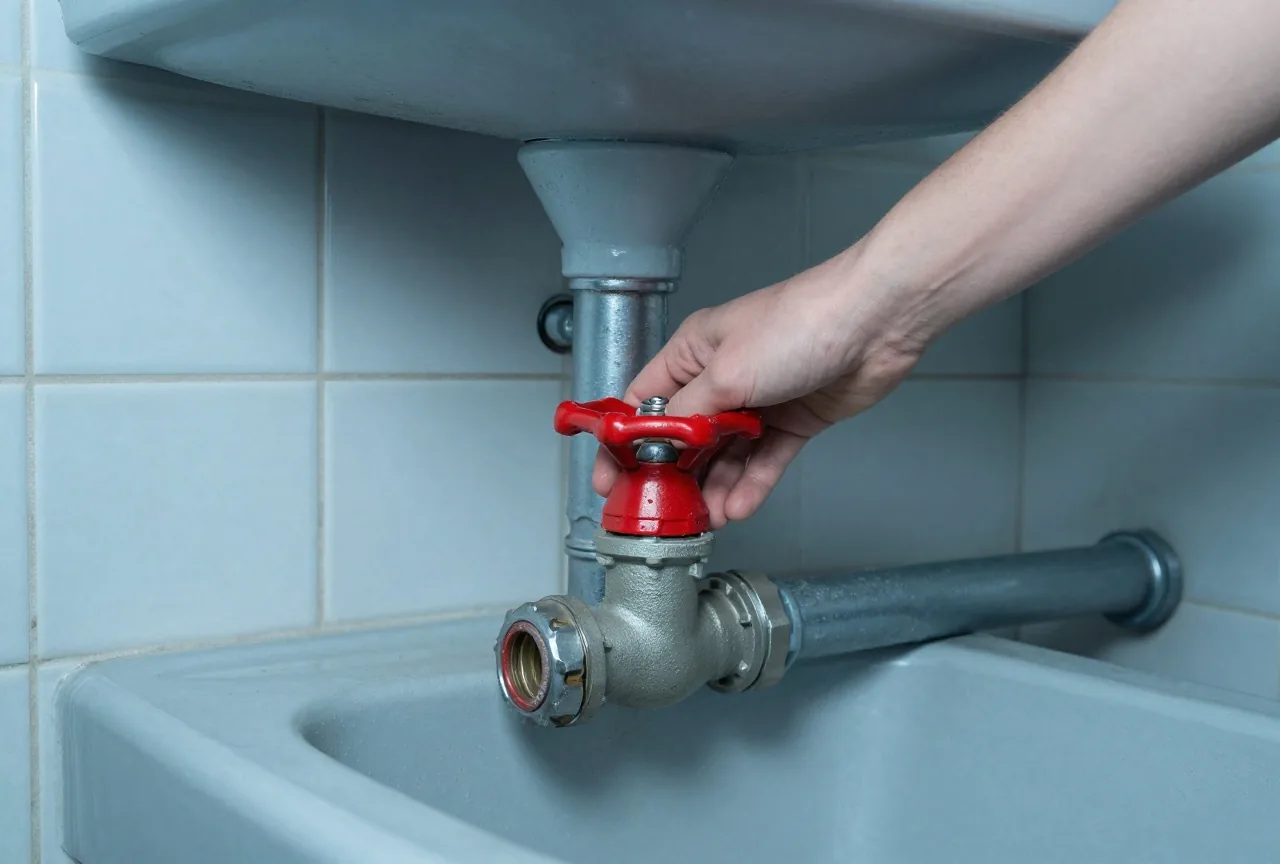
Was du dafür ausgibst, muss der Versicherer ersetzen, soweit du die Ausgaben für geboten halten durftest, und zwar auch dann, wenn sie nichts gebracht haben. Auf Verlangen muss er den Betrag sogar vorschießen [4]. Den Notdienst für ein provisorisch gesichertes Fenster oder das Abpumpen von Wasser musst du also nicht aus Angst vor den Kosten aufschieben.
Dokumentieren, bevor aufgeräumt wird
Fotografiere oder filme den Schaden, bevor du aufräumst oder Handwerker bestellst. Die Verbraucherzentrale NRW hält Videos für noch besser als Fotos [7]. Danach legst du eine Schadensliste mit allen zerstörten oder beschädigten Gegenständen an und fügst Kaufbelege bei, soweit du sie hast. Fehlen Belege, notierst du aus dem Gedächtnis ungefähr, wann du einen Gegenstand gekauft hast und was er neu gekostet hat. Als Nachweis taugen auch Fotos oder Videos aus der Wohnung, etwa von Feiern [7].
Beschädigte Teile wirfst du nicht weg, solange der Versicherer sie vielleicht noch sehen will. In der Kaskoversicherung verlangen die Musterbedingungen ausdrücklich, dass du vor Reparatur oder Verwertung des Fahrzeugs die Weisung des Versicherers einholst, soweit die Umstände das zulassen [9].
Wie schnell du melden musst
Nach § 30 VVG musst du den Versicherungsfall dem Versicherer unverzüglich anzeigen, sobald du davon weißt [1]. Unverzüglich bedeutet im deutschen Recht "ohne schuldhaftes Zögern" [13]. Eine feste Zahl von Tagen nennt das Gesetz an dieser Stelle nicht; manche Bedingungen tun es.
| Versicherung | Frist für die Meldung | Grundlage |
|---|---|---|
| allgemein (Hausrat, Wohngebäude, Unfall usw.) | unverzüglich nach Kenntnis | § 30 VVG |
| Haftpflicht: Tatsachen, die zu einer Haftung führen können | innerhalb einer Woche | § 104 Abs. 1 VVG |
| Haftpflicht: gerichtlich geltend gemachter Anspruch, Prozesskostenhilfe, Streitverkündung, Ermittlungsverfahren | unverzüglich | § 104 Abs. 2 VVG |
| Kfz, jede Versicherungsart | innerhalb einer Woche | AKB 2015, E.1.1.1 |
| Kasko bei Diebstahl des Fahrzeugs | unverzüglich in Textform | AKB 2015, E.1.3.1 |
In der Haftpflichtversicherung genügt es, die Anzeige rechtzeitig abzuschicken [10]. Die Kfz-Zeilen beruhen auf den Musterbedingungen des Gesamtverbands der Versicherungswirtschaft (GDV), die Versicherer übernehmen oder abwandeln dürfen [9]. Maßgeblich ist, was in deinen eigenen Bedingungen steht.
Melde lieber zu früh als zu spät, auch wenn du noch nicht weißt, ob der Schaden die Selbstbeteiligung übersteigt. Eine Meldung ist noch kein Antrag auf Auszahlung. Hat der Versicherer auf anderem Weg rechtzeitig von dem Schaden erfahren, darf er sich auf eine verspätete Anzeige nicht berufen [1].
Polizei bei Einbruch, Diebstahl und Wildunfall
Nach einem Einbruch meldest du den Vorfall unverzüglich der Polizei und dem Versicherer. Die Liste der gestohlenen Sachen, die Stehlgutliste, gehört so schnell wie möglich an beide Stellen; die Verbraucherzentrale warnt davor, darauf zu warten, dass jemand an die Abgabe erinnert [6]. Beschreib jeden Gegenstand genau und nenne den Neuwert. Wann die Hausratversicherung bei einem Einbruch zahlt, steht unter Hausratversicherung.
In der Kaskoversicherung sehen die Musterbedingungen vor, dass du Diebstahl, Brand und Wildschaden der Polizei unverzüglich anzeigst, wenn der Schaden einen im Vertrag genannten Betrag übersteigt [9]. Ermittelt die Polizei oder die Staatsanwaltschaft im Zusammenhang mit dem Schaden, musst du auch das dem Versicherer mitteilen, selbst wenn der Schaden schon gemeldet ist [9]. Was nach einem Autounfall im Einzelnen zu tun ist, erklärt Autounfall: was du der Versicherung meldest.
Fragen beantworten und Belege liefern
Nach dem Schaden darf der Versicherer jede Auskunft verlangen, die er braucht, um den Versicherungsfall und die Höhe seiner Leistung festzustellen. Belege kann er fordern, soweit es dir zumutbar ist, sie zu beschaffen [2]. Die Kfz-Musterbedingungen formulieren das so: Fragen sind wahrheitsgemäß und vollständig zu beantworten, auf Wunsch in Textform [9].
Antworte sachlich und nur auf das, was gefragt ist. Wenn du etwas nicht weißt, schreib das, statt zu schätzen und es als sicher darzustellen. Bei Gegenständen ohne Beleg ist eine ehrliche Angabe "ungefähr 2022, Neupreis etwa 800 Euro" besser als eine erfundene Rechnung.
Erhebt jemand gegen dich vor Gericht Ansprüche, beantragt er Prozesskostenhilfe, wird dir gerichtlich der Streit verkündet oder läuft wegen des Schadens ein Ermittlungsverfahren gegen dich, musst du das dem Haftpflichtversicherer unverzüglich mitteilen [10]. Schick ihm Kopien aller Schreiben von Gericht und Behörde.
In der Haftpflichtversicherung prüft der Versicherer, ob die Forderung gegen dich berechtigt ist. Er stellt dich von berechtigten Ansprüchen frei und wehrt unbegründete ab [12]. Eine Klausel, nach der du den Schutz verlierst, weil du ohne Einwilligung des Versicherers zahlst oder den Anspruch anerkennst, ist unwirksam [11]. Trotzdem ist es sinnvoll, dem Geschädigten zunächst nur deine Versicherung zu nennen und die Prüfung ihr zu überlassen.
Was passiert, wenn bei der Meldung etwas schiefgeht
Ob ein Fehler Geld kostet, hängt nach § 28 VVG vom Grad des Verschuldens ab [5]:
- Vorsatz: Der Versicherer ist leistungsfrei, wenn der Vertrag das für den Fall der Pflichtverletzung vorsieht.
- Grobe Fahrlässigkeit: Er darf die Leistung im Verhältnis zur Schwere des Verschuldens kürzen. Dass es keine grobe Fahrlässigkeit war, musst du beweisen.
- Einfache Fahrlässigkeit: keine Kürzung.
- Kein Einfluss auf den Schaden: Hatte der Fehler keine Auswirkung auf den Versicherungsfall oder die Höhe der Leistung, muss der Versicherer zahlen. Das gilt nicht bei Arglist.
Bei Pflichten zu Auskunft und Aufklärung nach dem Schaden gilt eine weitere Schutzregel: Der Versicherer kann sich nur dann auf Leistungsfreiheit berufen, wenn er dich vorher durch eine gesonderte Mitteilung in Textform auf diese Folge hingewiesen hat [5]. Für die Pflicht zur Schadenminderung gilt dieselbe Abstufung nach Vorsatz und grober Fahrlässigkeit [3].
Nach der Meldung: Zahlung, Abschlag und Verjährung
Fällig ist die Leistung, wenn der Versicherer die nötigen Erhebungen abgeschlossen hat. Sind diese einen Monat nach der Schadenanzeige noch nicht beendet, kannst du eine Abschlagszahlung in Höhe des Betrags verlangen, den er voraussichtlich mindestens zahlen muss [8]. Die Frist läuft nicht, solange die Prüfung durch dein Verschulden stockt. In der Kasko zahlt der Versicherer nach den Musterbedingungen spätestens zwei Wochen, nachdem er Zahlungspflicht und Höhe festgestellt hat [9].
Streitest du in der Kasko nur über die Höhe des Schadens, etwa über den Wiederbeschaffungswert oder den Umfang der Reparatur, sehen die Musterbedingungen ein Sachverständigenverfahren vor. Jede Seite benennt einen Kfz-Sachverständigen. Benennt eine Seite binnen zwei Wochen nach Aufforderung niemanden, bestimmt ihn die andere. Einigen sich die beiden nicht, entscheidet ein dritter Sachverständiger als Obmann. Die Kosten tragen beide im Verhältnis von Gewinnen und Verlieren [9].
Solange der Versicherer über deinen angemeldeten Anspruch nicht in Textform entschieden hat, ist die Verjährung gehemmt [14]. Kommt eine Ablehnung, lies sie genau. Wie du sie prüfst und wo du dich beschweren kannst, steht unter Wenn die Versicherung nicht zahlt.
Kleine Kfz-Schäden: melden oder selbst zahlen?
Bei Kfz-Haftpflichtschäden bis zu einem im Vertrag genannten Betrag musst du nach den Musterbedingungen erst melden, wenn du den Schaden nicht selbst regulieren kannst [9]. Hat der Versicherer schon gezahlt, kannst du eine Rückstufung in der Kfz-Haftpflicht vermeiden: Beträgt seine Entschädigung höchstens 500 Euro und erstattest du sie binnen sechs Monaten nach seiner Mitteilung, gilt der Vertrag als schadenfrei [9]. Ob sich das rechnet, kannst du mit dem Werkzeug Kfz-Schaden selbst zahlen oder der Versicherung melden? durchspielen.
Wer privat krankenversichert ist, reicht Arztrechnungen beim Versicherer ein. Wie das abläuft, beschreibt Arztrechnungen einreichen und die GOÄ.
- Gesetz § 30 VVG: Anzeige des Versicherungsfalles. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 31 VVG: Auskunftspflicht des Versicherungsnehmers. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 82 VVG: Abwendung und Minderung des Schadens. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 83 VVG: Aufwendungsersatz. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 28 VVG: Verletzung einer vertraglichen Obliegenheit. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Organisation Wohnungseinbruch: Wann zahlt die Hausratversicherung?. Verbraucherzentrale. Stand 22.01.2026. abgerufen am 29.10.2026
- Organisation Hausrat: Versicherungsschaden ohne Unterlagen melden. Verbraucherzentrale NRW. Stand 14.02.2025. abgerufen am 29.10.2026
- Gesetz § 14 VVG: Fälligkeit der Geldleistung. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), unverbindliche Bekanntgabe, Abschnitte A.2.6, A.2.7, E.1 und I.5. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 104 VVG: Anzeigepflicht des Versicherungsnehmers. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 105 VVG: Anerkenntnis des Versicherungsnehmers. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 100 VVG: Leistung des Versicherers. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 121 BGB: Anfechtungsfrist (Begriff "unverzüglich"). Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 15 VVG: Hemmung der Verjährung. Bundesministerium der Justiz. Stand ohne Datum. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 GrundlagenWenn die Versicherung nicht zahltAblehnung, Kürzung oder Funkstille nach dem Schaden: welche Gründe das VVG zulässt, welche Fristen gelten und wie …
 GrundlagenVersicherungsombudsmann und BaFinWann der Versicherungsombudsmann verbindlich entscheidet, welche Wertgrenzen gelten und was eine Beschwerde bei der BaFin …
 GrundlagenBeitragserhöhung bei der VersicherungWarum Versicherer Beiträge erhöhen, wann du nach § 40 VVG einen Monat lang außerordentlich kündigen kannst und wann dieses …
 LebenslagenVersicherungs-CheckDer Versicherungs-Check fragt nach Wohnen, Familie, Beruf, Auto und Tieren und sortiert die Sparten nach existenziell …