Auto und MotorradRatgeber
Teilkasko oder Vollkasko: was beide zahlen und wie du wählst
Die Teilkasko zahlt für Schäden am eigenen Auto durch Brand, Diebstahl, Sturm, Hagel, Überschwemmung, Zusammenstoß mit Haarwild, Glasbruch und Kurzschluss an der Verkabelung. Die Vollkasko deckt zusätzlich Unfälle, auch selbst verschuldete, und Vandalismus durch Fremde. Die Verbraucherzentralen empfehlen die Vollkasko vor allem für teure Neuwagen und für finanzierte oder geleaste Autos.
Die Kfz-Haftpflicht zahlt Schäden, die du mit deinem Auto anderen zufügst. Für Schäden am eigenen Fahrzeug brauchst du eine Kaskoversicherung, und die gibt es in zwei Stufen: Teilkasko und Vollkasko. Die Vollkasko enthält alle Ereignisse der Teilkasko und deckt darüber hinaus Unfälle und mutwillige Beschädigungen [1]. Diese Seite folgt den Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), den AKB 2015 in der Fassung vom 13.10.2026. Versicherer dürfen davon abweichen, oft erweitern sie den Katalog. Maßgeblich ist immer dein eigener Vertrag.
Was die Teilkasko abdeckt
Die Teilkasko zahlt, wenn das Fahrzeug samt mitversicherter Teile durch eines der folgenden Ereignisse beschädigt, zerstört oder gestohlen wird [1]:
- Brand und Explosion. Als Brand gilt ein Feuer mit Flammen, das sich aus eigener Kraft ausbreiten kann. Schmor- und Sengschäden zählen nicht dazu.
- Entwendung, also Diebstahl, Raub und die Herausgabe nach räuberischer Erpressung. Unterschlagung und unbefugter Gebrauch sind nur eingeschränkt versichert, zum Beispiel nicht, wenn eine Werkstatt, ein Hotelmitarbeiter oder ein Familienmitglied das Auto benutzt.
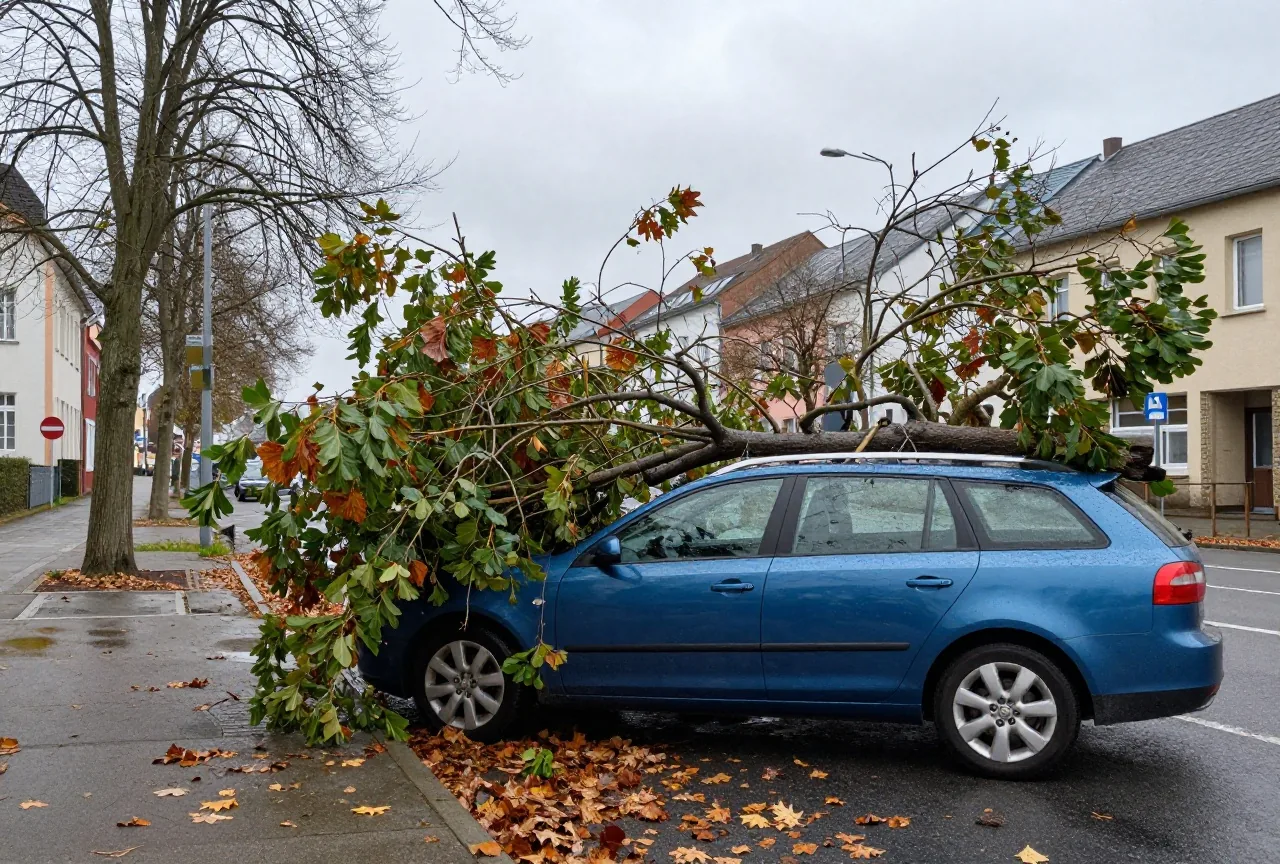
- Sturm ab Windstärke 8, Hagel, Blitzschlag und Überschwemmung, wenn sie unmittelbar auf das Fahrzeug einwirken. Dazu gehören Gegenstände, die der Sturm auf das Auto wirft. Reagierst du als Fahrer auf das Unwetter und baust dabei einen Unfall, ist das kein Teilkaskoschaden.
- Zusammenstoß des fahrenden Autos mit Haarwild nach dem Bundesjagdgesetz, etwa mit Reh oder Wildschwein.
- Glasbruch an Scheiben, Spiegelglas und Leuchtenabdeckungen. Glas von Kameras, Assistenzsystemen, Displays und Solarmodulen gehört nicht dazu, Folgeschäden auch nicht.
- Kurzschlussschäden an der Verkabelung, ebenfalls ohne Folgeschäden.
Schäden durch Marderbiss stehen nicht in den Musterbedingungen. Die Verbraucherzentrale schreibt, dass bei vielen Versicherungsgesellschaften Kabelschäden durch Marderbisse eingeschlossen sind und je nach Tarif auch Zusammenstöße mit anderen Tieren [5]. Was bei einem Zusammenstoß mit Tieren gilt, erklärt Wildunfall: wann die Teilkasko zahlt.
Was die Vollkasko zusätzlich zahlt
Die Vollkasko übernimmt alle Teilkaskoereignisse und dazu zwei weitere Gruppen [1]. Die erste sind Unfälle. Die AKB verstehen darunter ein Ereignis, das unmittelbar von außen plötzlich mit mechanischer Gewalt auf das Fahrzeug einwirkt. Es spielt keine Rolle, wer den Unfall verursacht hat. Deshalb ist die Vollkasko vor allem für Schäden interessant, die du selbst verschuldest und für die kein anderer aufkommt.
Nicht jeder Schaden beim Fahren ist ein Unfall. Ausgeschlossen sind nach den Musterbedingungen Schäden, die allein durch Bremsen, durch einen Betriebsvorgang wie falsches Betanken oder verrutschende Ladung, durch Materialermüdung oder Abnutzung entstehen. Ebenfalls kein Unfall sind Rangierschäden zwischen Zugfahrzeug und Anhänger ohne äußere Einwirkung und Verwindungsschäden [1].
Die zweite Gruppe sind mut- oder böswillige Handlungen von Personen, die das Auto in keiner Weise benutzen dürfen, umgangssprachlich Vandalismus. Zerkratzt ein Unbekannter den Lack, zahlt die Vollkasko. Beschädigt dagegen ein Werkstattmitarbeiter oder ein Haushaltsangehöriger das Auto, gilt er als berechtigt, und der Schutz greift nicht [1].
Was beide nicht zahlen
Auch die Vollkasko ersetzt nicht jeden Schaden. Reifenschäden allein sind nicht versichert, nur wenn dasselbe Ereignis zugleich andere Kaskoschäden am Fahrzeug verursacht. Kein Schutz besteht bei Motorsportveranstaltungen, bei denen es auf Höchstgeschwindigkeit ankommt, und bei Schäden durch Erdbeben, Krieg, innere Unruhen, Maßnahmen der Staatsgewalt oder Kernenergie [2]. Folgekosten ersetzt die Kasko ebenfalls nicht: Wertminderung, Nutzungsausfall, Mietwagen, Zulassungs- und Überführungskosten, Verschleiß und Verbesserungen bleiben bei dir [2].
Wie viel Verschulden schadet, regeln die AKB zusammen mit § 81 VVG in drei Stufen [2, 4]:
| Verschulden beim Herbeiführen des Schadens | Folge in der Kasko |
|---|---|
| Vorsatz | kein Versicherungsschutz |
| grobe Fahrlässigkeit | Kürzung im Verhältnis zur Schwere des Verschuldens |
| leichte Fahrlässigkeit | volle Leistung |
Daneben stehen die Pflichten beim Gebrauch des Autos, etwa dass nur berechtigte Fahrer mit Fahrerlaubnis fahren. Verletzt du sie vorsätzlich, entfällt der Schutz. Bei grober Fahrlässigkeit darf der Versicherer kürzen, und du kannst nachweisen, dass du nicht grob fahrlässig gehandelt hast. Er muss trotzdem zahlen, soweit der Verstoß für den Schaden und den Umfang der Leistung nicht ursächlich war, außer bei Arglist [3, 6]. Mehr dazu steht unter Obliegenheiten: deine Pflichten als Versicherter.
Wie viel die Kasko erstattet
Bei einem Totalschaden, einer Zerstörung oder einem Diebstahl zahlt die Kasko nach den Musterbedingungen den Wiederbeschaffungswert, also den Preis eines gleichwertigen Gebrauchtwagens am Schadentag, abzüglich des Restwerts des beschädigten Autos. Ein Totalschaden liegt vor, wenn die Reparatur mehr kostet als der Wiederbeschaffungswert [2]. Für junge Pkw sehen die Musterbedingungen eine Neupreisentschädigung vor. Wie viele Monate nach Erstzulassung sie gilt, legt der Versicherer fest. Voraussetzung ist außerdem, dass das Auto noch dem gehört, der es als Neuwagen beim Händler oder Hersteller gekauft hat. Den Teil über dem Wiederbeschaffungswert zahlt der Versicherer nur, wenn sicher ist, dass du das Geld innerhalb von zwei Jahren für eine Reparatur oder ein anderes Fahrzeug verwendest [2].
Nach einem Diebstahl zahlt die Kasko frühestens einen Monat nach Eingang der Schadenanzeige in Textform, weil das Auto in dieser Zeit wieder auftauchen kann. Wird es innerhalb dieses Monats gefunden und kannst du es mit zumutbarem Aufwand zurückholen, musst du es zurücknehmen [2]. Werden bei einer Reparatur alte Teile gegen neue getauscht, darf der Versicherer einen Abzug "neu für alt" machen. Für junge Fahrzeuge ist dieser Abzug auf Reifen, Batterie und Lackierung beschränkt, wobei der Vertrag festlegt, wie viele Jahre nach Erstzulassung das gilt [2].
Bei einer Reparatur zahlt die Kasko die erforderlichen Kosten bis zum Wiederbeschaffungswert, wenn du eine vollständige, fachgerechte Reparatur mit Rechnung nachweist. Ohne diesen Nachweis ist die Grenze der Wiederbeschaffungswert abzüglich Restwert. Mehrwertsteuer erstattet sie nur, wenn sie wirklich angefallen ist [2]. Ist eine Selbstbeteiligung vereinbart, wird sie bei jedem Schaden abgezogen [2]. Eine Selbstbeteiligung senkt den Kaskobeitrag, schreibt die Verbraucherzentrale [5].
Was ein Schaden für den Rabatt bedeutet
Für die Beitragsentwicklung gibt es einen wichtigen Unterschied. Das System der Schadenfreiheitsklassen gilt nach den Musterbedingungen nur in der Kfz-Haftpflicht und in der Vollkasko [3]. Meldest du einen Vollkaskoschaden, für den der Versicherer zahlt, wird der Vertrag zum 1. Januar des folgenden Kalenderjahres zurückgestuft. Die Teilkasko kennt nach diesen Bedingungen keine SF-Klassen, ein Teilkaskoschaden führt also zu keiner Rückstufung. Abweichende Vereinbarungen sind möglich, maßgeblich ist dein Vertrag [3].
Wer eine Vollkasko hat und einen Schaden erleidet, der unter die Teilkasko fällt, etwa einen Hagelschaden, wird ebenfalls nicht zurückgestuft: Die AKB behandeln den Vertrag trotz Zahlung als schadenfrei [3]. Dasselbe gilt, wenn der Unfallgegner oder seine Haftpflichtversicherung dem Versicherer die Entschädigung vollständig erstattet [3]. Wie die Klassen funktionieren, steht unter Schadenfreiheitsklasse: wie der SF-Rabatt funktioniert. Ob es sich lohnt, einen kleinen Vollkaskoschaden selbst zu bezahlen, kannst du mit dem Werkzeug Kfz-Schaden selbst zahlen oder der Versicherung melden? durchrechnen. Die Verbraucherzentrale rät, beim Versicherer nachzufragen, wie sich ein Schaden auf die Beiträge der Folgejahre auswirkt [5].
Welche Fragen bei der Wahl helfen
Die Verbraucherzentralen empfehlen die Vollkasko vor allem für teure Neuwagen und für Autos, die über einen Kredit finanziert oder geleast sind. Für ältere Fahrzeuge kann eine Teilkasko reichen, besonders wenn du dir nach einem Totalschaden kein neues Auto leisten könntest [5]. Wie teuer die Kasko für ein bestimmtes Modell ist, hängt auch von seiner Typklasse ab. Der GDV fasst es so zusammen: Je teurer ein Auto und seine Ersatzteile, desto höher fällt meist die Kasko-Typklasse aus [7]. Mehr dazu unter Typklasse und Regionalklasse.
Aus den Bedingungen lassen sich einige Leitfragen ableiten. Sie sind unsere Einordnung und keine Empfehlung für einen Tarif:
- Könntest du einen selbst verschuldeten Totalschaden aus eigenem Geld ersetzen? Wenn nein, deckt nur die Vollkasko dieses Risiko ab.
- Verlangt der Leasing- oder Kreditvertrag eine bestimmte Kasko? Das steht im Vertrag mit der Bank oder dem Leasinggeber.
- Wie hoch ist der Wiederbeschaffungswert heute? Bei einem alten Auto ist die mögliche Entschädigung klein, weil die Kasko höchstens diesen Wert zahlt.
- Wo steht das Auto? Wer oft draußen parkt oder in einer Gegend mit vielen Wildunfällen oder Unwettern wohnt, nutzt die Teilkaskoereignisse eher.
- Wie viel Selbstbeteiligung kannst du im Schadenfall tragen, ohne in Schwierigkeiten zu geraten?
Von der Vollkasko zur Teilkasko wechseln
Viele wechseln mit steigendem Fahrzeugalter von der Vollkasko in die Teilkasko. Die AKB behandeln Haftpflicht und Kasko als rechtlich selbstständige Verträge. Kündigst du die Kasko, bleibt die Haftpflicht zunächst bestehen. Der Versicherer darf daraufhin allerdings die gesamte Kfz-Versicherung kündigen [6]. Der Kfz-Vertrag lässt sich nach den Musterbedingungen zum Ablauf des Versicherungsjahres kündigen, wenn die Kündigung spätestens einen Monat vorher beim Versicherer eingeht [6].
Ob du dafür kündigen musst oder der Versicherer den Umfang auf Wunsch zum neuen Versicherungsjahr ändert, regeln die Musterbedingungen nicht. Am einfachsten fragst du vor der Frist nach. Wenn du kündigen willst, findest du Fristen und Muster auf Kfz-Versicherung kündigen. Beachte beim Wechsel, dass sich die Ereignisse der Teilkasko auch in der Vollkasko nicht auf den Rabatt auswirken.
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitte A.2.1 und A.2.2. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitte A.2.5, A.2.7 und A.2.9. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitte D.1, D.2, I.1 und I.4. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 81 VVG: Herbeiführung des Versicherungsfalles. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Kfz-Versicherung: Pflicht für alle Halter:innen von Kraftfahrzeugen. Verbraucherzentrale Bundesverband. Stand 04.11.2025. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitte G.2.1 und G.4. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Kfz-Haftpflicht: Typklasse ändert sich für mehr als 12 Millionen Autofahrende. GDV. Stand 30.09.2026. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 AutoSchadenfreiheitsklasseWie die SF-Klasse entsteht, wann ein Jahr schadenfrei ist, was nach einem Unfall passiert und wie du den Rabatt überträgst.
 AutoTypklasse und RegionalklasseWas Typklasse und Regionalklasse bedeuten, wie der GDV sie jährlich berechnet, welche Spannen 2027 gelten und wie du die …
 AutoKfz-Schaden selbst zahlen oder der Versicherung melden?Der Rechner vergleicht die Schadenhöhe mit dem Mehrbeitrag nach der Rückstufung, berechnet mit deinen eigenen Beiträgen.
 Häufige Fragen zu VersicherungenKurze Antworten zu Versicherungen: was Pflicht ist, welche Deckungssumme reicht, wie Widerruf und Kündigung gehen und was …