Auto und MotorradRatgeber
Wildunfall: wann die Teilkasko zahlt und was du tun musst
Die Teilkasko zahlt, wenn dein fahrendes Auto mit Haarwild wie Reh, Hirsch oder Wildschwein zusammenstößt, die Vollkasko bei jedem Tier. Weichst du aus und baust ohne Zusammenstoß einen Unfall, kann die Teilkasko die Schäden als Rettungskosten ersetzen, wenn das Ausweichen geboten war. Deine Schadenfreiheitsklasse bleibt bei einem Wildschaden unberührt.
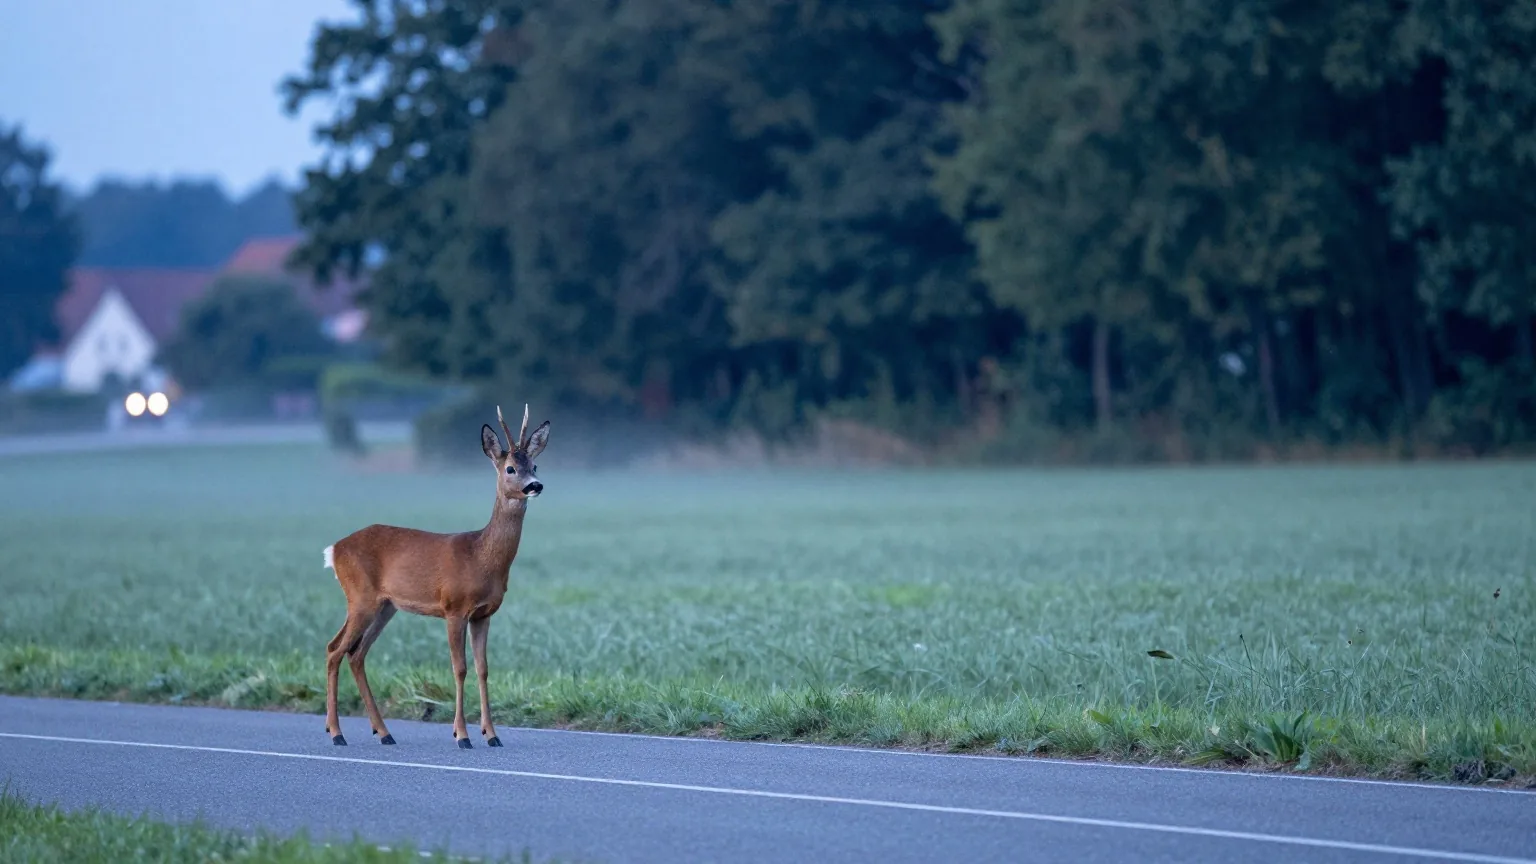
Ein Reh springt aus dem Wald, und die Front deines Autos ist eingedrückt. Für diesen Fall gibt es die Teilkasko: Nach den Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) zahlt sie, wenn dein fahrendes Auto mit Haarwild zusammenstößt [1]. Die Vollkasko enthält die Teilkasko und schützt ebenso [3]. Wer nur eine Kfz-Haftpflicht hat, bekommt für den Schaden am eigenen Auto nichts, sie zahlt nur, wenn andere geschädigt werden [3, 5]. Ob die Kasko zahlt, entscheidet sich oft an Einzelheiten: an der Tierart, am Zusammenstoß selbst und daran, was du nach dem Unfall tust. Die Musterbedingungen sind unverbindlich, dein Versicherer kann abweichende Regeln vereinbaren [1].
Welche Tiere als Haarwild zählen
Die Bedingungen verweisen auf § 2 Abs. 1 Nr. 1 des Bundesjagdgesetzes und nennen Reh und Wildschwein als Beispiele [1]. Das Gesetz zählt zum Haarwild unter anderem Rot-, Dam-, Reh- und Schwarzwild, Feldhase, Wildkaninchen, Fuchs, Dachs, Stein- und Baummarder, Luchs und Wildkatze [2]. In der aktuellen Fassung steht dort auch der Wolf [2]. Die Musterbedingungen selbst nennen den Wolf nicht und schließen ihn auch nicht aus, sie verweisen nur auf diese Vorschrift [1]. Der Ratgeber des GDV vom 07.04.2026 rechnet einen Zusammenstoß mit dem Wolf dagegen nicht zum Standardschutz und sieht ihn nur im Schutz "Tiere aller Art" eingeschlossen [3]. Ob ein Zusammenstoß mit einem Wolf gedeckt ist, hängt deshalb am Wortlaut deiner Bedingungen.
Vögel sind nach dem Gesetz Federwild und fallen nicht unter die Haarwild-Klausel [2]. Entlaufene Nutztiere wie Rinder oder Schafe deckt der Standardschutz ebenfalls nicht [3]. Einige Versicherer erweitern die Teilkasko auf Wirbeltiere wie Pferde, Rinder, Schafe und Ziegen, andere auf "Tiere aller Art" [3]. Auch die Verbraucherzentrale weist darauf hin, dass der Umfang je nach Tarif verschieden ist [5]. In der Vollkasko spielt die Tierart keine Rolle, weil sie auch Unfälle ohne Haarwild abdeckt [5]. Welche Erweiterungen es sonst gibt, steht unter Rabattschutz, Werkstattbindung und andere Zusatzbausteine.
Was die Teilkasko zahlt und was nicht
Versichert ist der Zusammenstoß des Fahrzeugs, während es in Fahrt ist [1]. Nach unserer Lesart fällt ein geparktes Auto, gegen das ein Tier läuft, nicht unter diese Klausel. Bei einer Beschädigung zahlt die Kasko die erforderlichen Reparaturkosten, bei vollständiger und fachgerechter Reparatur mit Rechnung bis zum Wiederbeschaffungswert [6]. Lässt du nicht oder nicht vollständig reparieren, ist die Grenze der Wiederbeschaffungswert abzüglich Restwert [6]. Abschleppkosten bis zur nächsten geeigneten Werkstatt kommen hinzu, soweit diese Obergrenze nicht überschritten wird [6].
Eine vereinbarte Selbstbeteiligung zieht der Versicherer bei jedem Schaden ab [6]. Wertminderung, Nutzungsausfall und die Kosten eines Mietwagens ersetzt die Kasko nach dem Muster nicht [6]. Wie sich eine Selbstbeteiligung auf Beitrag und Auszahlung auswirkt, erklärt Selbstbeteiligung: wann sie sich rechnet.
Deine Schadenfreiheitsklasse bleibt unberührt. Die Teilkasko kennt keine SF-Klassen [4]. Zahlt die Vollkasko für ein Ereignis, das unter die Teilkasko fällt, gilt der Vertrag nach den Musterbedingungen trotzdem als schadenfrei [7]. Wie die Einstufung sonst funktioniert, steht unter Schadenfreiheitsklasse: wie der SF-Rabatt funktioniert.
Ausweichen: wann Rettungskosten gezahlt werden
Weichst du dem Tier aus und landest im Graben, gab es keinen Zusammenstoß, und die Haarwild-Klausel greift nicht [3]. Trotzdem kann die Teilkasko zahlen. In der Sachversicherung muss der Versicherer auch Aufwendungen ersetzen, mit denen du einen unmittelbar bevorstehenden Versicherungsfall abwenden wolltest [8]. Erstattet wird, was du den Umständen nach für geboten halten durftest, auch wenn es nichts genützt hat [9]. Darf der Versicherer seine Leistung kürzen, darf er auch diesen Ersatz entsprechend kürzen [9].
Wie das aussehen kann, zeigt ein Urteil des Oberlandesgerichts Saarbrücken vom 23.11.2022 (5 U 120/21). Ein Motorradfahrer wich Rehen aus und kam von der Straße ab. Aus der Teilkasko stand ihm mangels Zusammenstoß nichts zu, wohl aber Ersatz der Rettungskosten für Motorrad und Kleidung [10]. Bei kleinen Tieren sieht es anders aus. Die Verbraucherzentrale betont, dass das Ausweichen verhältnismäßig sein muss: Wer einem Hasen oder Marder ausweicht, hat oft schlechte Karten [5]. Das Ausweichmanöver musst du belegen können, etwa mit Zeugen, mit frischen Wildspuren, die der Jäger bestätigt, oder mit eigenen Fotos [3].
Der GDV rät, bei einem Tier auf der Fahrbahn abzublenden, das Tempo zu senken und kein riskantes Ausweichmanöver zu fahren. Ein Zusammenstoß mit einem Baum oder einem anderen Fahrzeug ist meist gefährlicher als der mit dem Tier [4].
Was du nach dem Unfall tust
Zuerst geht es um die Sicherheit, danach um Belege für den Versicherer. GDV und Verbraucherzentrale nennen diese Schritte [3, 4, 5]:
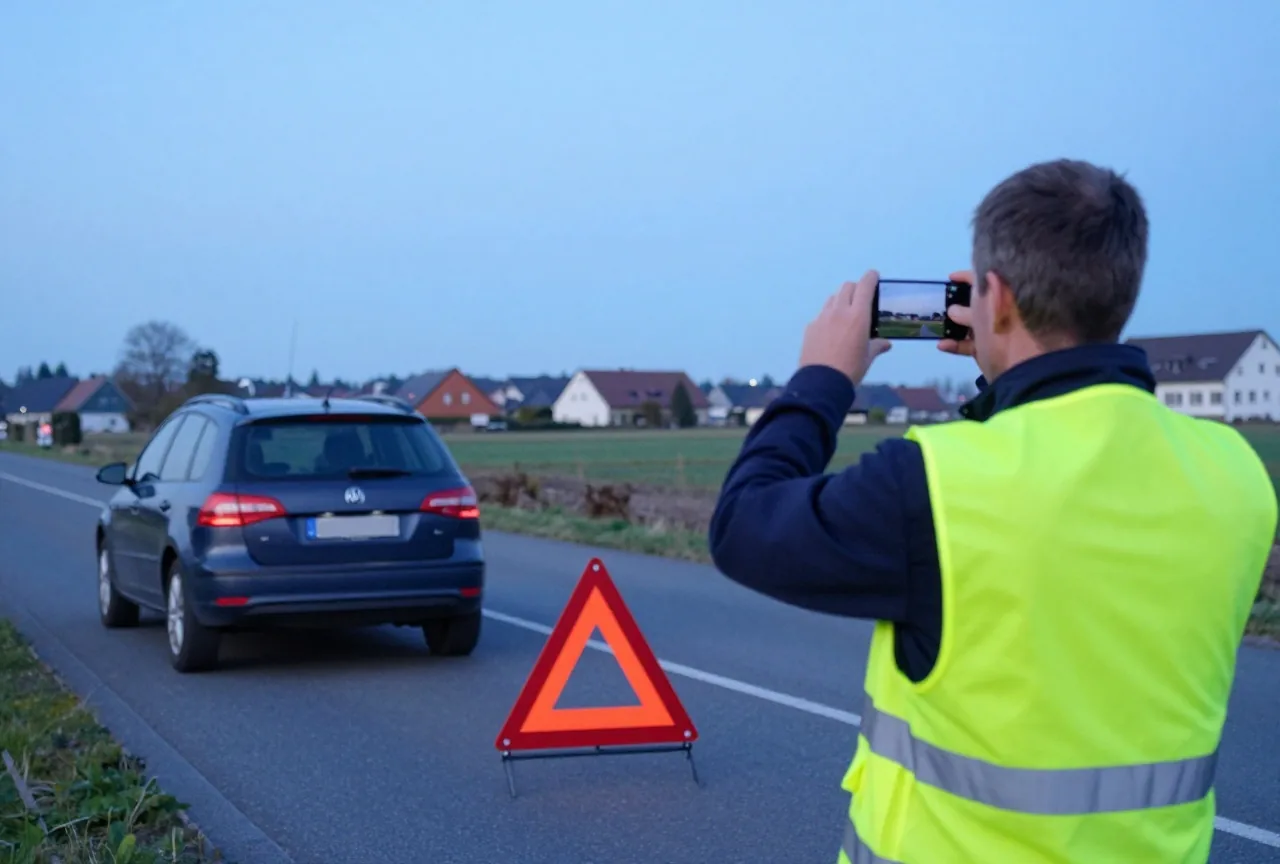
- Warnblinker einschalten, Warnweste anziehen und die Unfallstelle mit dem Warndreieck sichern.
- Die Polizei rufen oder Förster beziehungsweise Jagdpächter informieren, auch wenn das Tier geflohen ist.
- Sind Insassen verletzt, Erste Hilfe leisten. Dazu verpflichtet auch das Strafgesetzbuch, soweit es erforderlich und zumutbar ist [15].
- Verletzte oder tote Tiere nicht anfassen. Die Bergung übernehmen Förster oder Jagdpächter.
- Unfallstelle, Tier und beschädigtes Auto fotografieren.
- Eine Wildunfallbescheinigung von Polizei, Förster oder Jagdpächter ausstellen lassen.
- Den Versicherer informieren, bevor das Auto repariert, verschrottet oder verkauft wird.
Ein totes Tier nimmst du nicht mit. Wer sich Wild unter Verletzung fremden Jagdrechts zueignet, macht sich nach § 292 StGB strafbar, es drohen Freiheitsstrafe bis zu drei Jahren oder Geldstrafe [11]. Der GDV-Ratgeber nennt das Mitnehmen ausdrücklich Wilderei [3]. Was an jedem Unfallort gilt, auch wenn Menschen oder andere Autos beteiligt sind, steht unter Autounfall: was du der Versicherung meldest.
Deine Pflichten gegenüber dem Versicherer
Nach den Musterbedingungen musst du jedes Schadenereignis, das zu einer Leistung führen kann, innerhalb einer Woche anzeigen [12]. Fragen des Versicherers beantwortest du wahrheitsgemäß und vollständig, angeforderte Nachweise legst du vor, soweit das zumutbar ist [12]. In der Kasko kommt hinzu: Vor Reparatur oder Verwertung holst du die Weisungen des Versicherers ein, soweit die Umstände es erlauben [12]. Übersteigt ein Wildschaden einen im Vertrag festgelegten Betrag, musst du ihn außerdem unverzüglich der Polizei anzeigen [12]. Im Muster steht für diesen Betrag nur ein Platzhalter, die Grenze findest du in deinen Bedingungen.
Verletzt du eine dieser Pflichten, hängen die Folgen vom Grad des Verschuldens ab. § 28 VVG und die Musterbedingungen stufen so ab [13, 14]:
- Vorsatz: Der Versicherer ist von der Leistung frei.
- Grobe Fahrlässigkeit: Er darf die Leistung nach der Schwere des Verschuldens kürzen. Dass du nicht grob fahrlässig gehandelt hast, musst du beweisen.
- Einfache Fahrlässigkeit: Eine Kürzung ist nicht vorgesehen.
Auch bei Vorsatz oder grober Fahrlässigkeit muss der Versicherer zahlen, soweit die Pflichtverletzung weder für die Feststellung des Versicherungsfalls noch für den Umfang seiner Leistung ursächlich war. Das gilt nicht, wenn du arglistig gehandelt hast [13, 14]. Wegen verletzter Auskunfts- und Aufklärungspflichten nach dem Schaden darf er sich nur dann auf Leistungsfreiheit berufen, wenn er dich vorher gesondert in Textform auf diese Folge hingewiesen hat [13, 14]. Ausführlich steht das unter Obliegenheiten: deine Pflichten als Versicherter.
Wann es am häufigsten kracht
Nach Zahlen des GDV gab es 2025 rund 276.000 Wildunfälle, fast so viele wie im Vorjahr [4]. Die Versicherer zahlten dafür mehr als 1,2 Milliarden Euro für Schäden an Pkw, 7 Prozent mehr als 2024. Ein Schaden kostete im Schnitt rund 4.400 Euro, etwa 300 Euro mehr als im Jahr davor [4]. Der GDV rechnet mit mehr als 750 Wildunfällen am Tag, also fast einem alle zwei Minuten [4].
Am gefährlichsten sind Frühjahr und Herbst, vor allem April, Mai, Oktober und November, und dort besonders die Dämmerung [4]. Im Herbst verlagert sich der Berufsverkehr zunehmend in die dunkleren Abendstunden [4]. Wo Warnschilder stehen und Felder an den Wald grenzen, lohnt es sich, langsamer zu fahren [4]. Rund 90 Prozent der Pkw in Deutschland sind nach Angaben des GDV gegen Wildunfälle versichert [4]. Verendete Wildtiere am Straßenrand, auch kleinere, kannst du im Tierfund-Kataster des Deutschen Jagdverbands melden. Die Meldungen sollen Unfallschwerpunkte sichtbar machen [3]. Was Teilkasko und Vollkasko sonst abdecken, vergleicht Teilkasko oder Vollkasko.
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Vorbemerkung und Abschnitt A.2.2.1.4. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 2 BJagdG: Tierarten. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Was tun nach einem Wildunfall?. Gesamtverband der Deutschen Versicherungswirtschaft (dieversicherer.de). Stand 07.04.2026. abgerufen am 29.10.2026
- Organisation Wildunfälle verursachen Pkw-Schäden von mehr als 1,2 Milliarden Euro. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand 26.10.2026. abgerufen am 29.10.2026
- Organisation Richtig gut versichert: Wildunfälle, was zahlt die Versicherung?. Verbraucherzentrale. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt A.2.5. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt I.4.1. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 90 VVG: Erweiterter Aufwendungsersatz. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 83 VVG: Aufwendungsersatz. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Behörde OLG Saarbrücken, Urteil vom 23.11.2022, 5 U 120/21: Rettungskosten nach Ausweichen vor Rehen. Verbraucherzentrale Bundesverband (vzbv), Urteilsdatenbank. Stand 23.11.2022. abgerufen am 29.10.2026
- Gesetz § 292 StGB: Jagdwilderei. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt E.1.1 und E.1.3. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt E.2. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 28 VVG: Verletzung einer vertraglichen Obliegenheit. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 323c StGB: Unterlassene Hilfeleistung; Behinderung von hilfeleistenden Personen. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 AutoAuto verkauft oder abgemeldetBeim Verkauf geht die Kfz-Versicherung auf den Käufer über, beim Abmelden ruht sie.
 AutoKfz-SchutzbriefPannenhilfe, Abschleppen, Mietwagen, Rücktransport: was ein Kfz-Schutzbrief nach den GDV-Musterbedingungen leistet und was …
 AutoKfz-ZusatzbausteineWie Rabattschutz, Rabattretter, Werkstattbindung, Verzicht auf grobe Fahrlässigkeit, GAP-Deckung, Fahrerschutz und …
 ReiseReisegepäckversicherungWas die Reisegepäckversicherung ersetzt, wo die Hausrat-Außenversicherung reicht und welche Fristen bei Schäden durch die …