Versicherungen nach LebenslageRatgeber
Erste eigene Wohnung: welche Versicherungen du brauchst
Für die erste eigene Wohnung ist die Privathaftpflicht am wichtigsten, möglichst mit Schutz für Mietsachschäden. Eine Hausratversicherung lohnt sich, sobald du dein Inventar nicht ohne Weiteres aus Ersparnissen ersetzen könntest. Wer noch in der ersten Ausbildung ist, ist in der Haftpflicht der Eltern oft noch mitversichert, im Hausrat der Eltern nur bis zur Gründung eines eigenen Hausstands.
Mit dem Mietvertrag für die erste eigene Wohnung kommen viele Fragen auf einmal: Strom, Internet, Möbel und auch Versicherungen. Die Verbraucherzentrale rät, zuerst Risiken abzusichern, die dich finanziell ruinieren könnten. Dazu zählt vor allem ein Schaden, den du anderen zufügst [1]. Kleine Schäden, die du selbst bezahlen kannst, brauchen keinen eigenen Vertrag. Welche Versicherungen beim Auszug dazugehören, hängt außerdem davon ab, ob du noch in der Ausbildung bist und wie viel dein Hausrat wert ist. Pflicht ist für Mieter keine dieser Versicherungen [7].
Privathaftpflicht zuerst
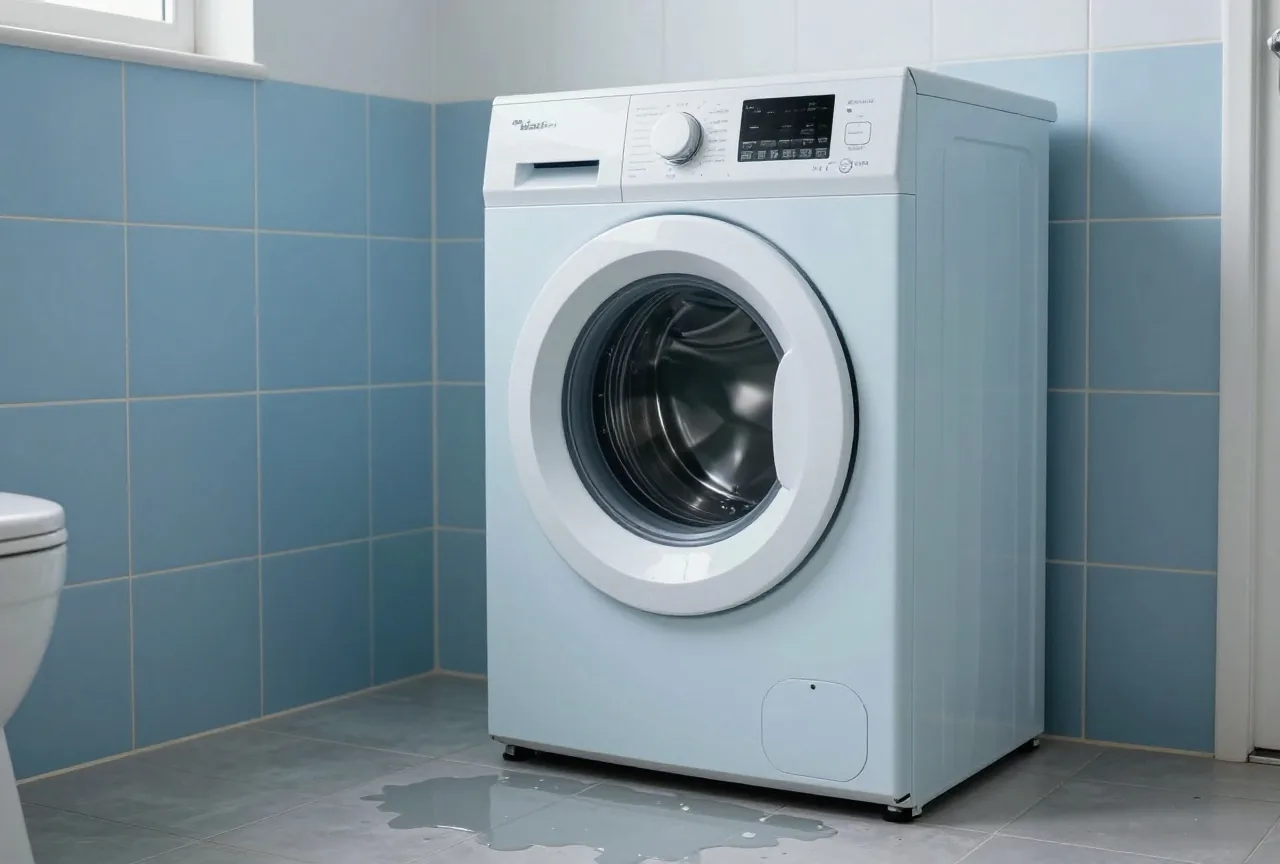
Die Verbraucherzentrale nennt die private Haftpflichtversicherung für jeden unverzichtbar, weil Schadenersatzforderungen im Extremfall die Existenz bedrohen [1]. Sie zahlt, wenn du anderen einen Schaden zufügst, etwa wenn deine Waschmaschine ausläuft und die Wohnung darunter unter Wasser setzt [7]. Als Deckungssumme empfiehlt die Verbraucherzentrale pauschal mindestens 10 Millionen Euro für Personen-, Sach- und Vermögensschäden, besser 50 oder 100 Millionen Euro [2].
Für Mieter zählt ein Punkt besonders: Schäden an der gemieteten Wohnung selbst. Mietsachschäden sollten nach Empfehlung der Verbraucherzentrale mit mindestens 500.000 Euro eingeschlossen sein, auch für Ferienwohnungen und gemietete Räume für Feiern [2]. Ebenfalls im Vertrag stehen sollte der Verlust fremder privater Wohnungsschlüssel [2]. Ziehst du mit Partner oder Partnerin zusammen, könnt ihr einen gemeinsamen Vertrag haben. Bei eheähnlichen Gemeinschaften sollte die zweite Person in der Police erwähnt werden [2]. Von einer Selbstbeteiligung in der Haftpflicht rät die Verbraucherzentrale eher ab, weil die Ersparnis beim Beitrag meist gering ist [2]. Was die Privathaftpflicht im Einzelnen zahlt, erklärt Privathaftpflicht: was sie zahlt.
Noch über die Eltern versichert?
Ob du schon einen eigenen Vertrag brauchst, hängt davon ab, wo du gerade stehst. In einem Familientarif der Privathaftpflicht sind Kinder meist mitversichert, solange sie in der ersten ununterbrochenen Ausbildung sind. Unverheiratete volljährige Kinder bleiben es nach Angaben der Verbraucherzentrale oft bis ein Jahr nach Ende aller Ausbildungen [2]. Auch die Verbraucherzentrale Schleswig-Holstein schreibt, dass Auszubildende und Studierende während der ersten Ausbildung meist über die Eltern abgesichert sind, danach brauchen sie einen eigenen Vertrag [3]. Die genauen Regeln stehen in den Bedingungen der Eltern.
Beim Hausrat ist die Grenze enger. Nach den Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) gilt die Hausratversicherung der Eltern als Außenversicherung weiter, wenn du dich zur Ausbildung, im freiwilligen Wehrdienst oder in einem Freiwilligendienst länger außerhalb der elterlichen Wohnung aufhältst. Das gilt unabhängig von der Dauer, aber nur, solange du keinen eigenen Hausstand gründest [5]. Aus unserer Sicht ist ein möbliertes Zimmer am Studienort damit eher abgedeckt als eine selbst eingerichtete Wohnung mit eigenem Mietvertrag. Wo die Grenze im Einzelfall liegt, klärst du am besten schriftlich mit dem Versicherer der Eltern. Mehr zum Thema steht unter Versicherungen für Studium und Ausbildung.
Hausrat: wann er sich lohnt
Die Hausratversicherung ersetzt Möbel, Kleidung, Geräte und andere Dinge in der Wohnung nach Feuer, Leitungswasser, Einbruchdiebstahl, Raub, Vandalismus, Sturm ab Windstärke 8 und Hagel [4]. Gezahlt wird der Neuwert, also der Betrag, den gleichwertige neue Sachen kosten [4]. Für die erste Wohnung hält die Verbraucherzentrale Schleswig-Holstein sie für sinnvoll, sobald teure Möbel, Bilder oder ein neuer Computer da sind [3]. Wer mit wenigen, günstigen Möbeln startet, kann nach dem GDV-Ratgeber auch zunächst darauf verzichten [7]. Rechne deshalb einmal zusammen, was es kosten würde, alles neu zu kaufen.
Die Versicherungssumme muss den Neuwert des gesamten Hausrats abdecken. Ist sie zu niedrig, zahlt der Versicherer nur anteilig. Bei halber Summe bekommst du von einem Schaden über 10.000 Euro nur 5.000 Euro [4]. Als Richtwert gelten meist 650 Euro je Quadratmeter Wohnfläche [4]. Für Bargeld, Schmuck und ähnliche Wertsachen gilt oft eine Grenze von 20 Prozent der Versicherungssumme [4]. Unterwegs ist der Hausrat meist bis zu etwa drei Monate weltweit mitversichert, mit eigenen Grenzen [4]. Ein teures Fahrrad kann einen Zusatz brauchen [3]. Die Einzelheiten stehen unter Hausratversicherung.
Elementarschutz für Erdgeschoss und Keller
Starkregen, Überschwemmung und Rückstau sind in der Hausratversicherung meist nicht enthalten. Du kannst sie über einen Zusatzbaustein für Elementarschäden absichern [4]. Sinnvoll ist die Klausel nach Einschätzung der Verbraucherzentrale, wenn dein Hausrat im Erd- oder Untergeschoss bei Starkregen, Hochwasser oder Rückstau großteils zerstört werden könnte und du die Neuanschaffung nicht aus Ersparnissen bezahlen kannst [6]. Ohne funktionierende Rückstausicherung kann der Schutz bei Rückstau entfallen. Grundwasser ist nur versichert, wenn es an die Oberfläche tritt und dann ins Haus läuft [6]. Wohnst du im dritten Stock und hast keinen Keller, spielt das aus unserer Sicht eine kleinere Rolle. Für das Gebäude selbst empfiehlt die Verbraucherzentrale Hauseigentümern eine Wohngebäudeversicherung und dazu den Elementarschutz als Zusatz [1]. Mehr dazu unter Elementarschadenversicherung.
Krankenversicherung und Schutz auf Reisen
Die Krankenversicherung steht bei der Verbraucherzentrale in jeder Lebenslage ganz oben [1]. Für Angestellte, auch für Auszubildende, ist sie Pflicht [3]. Der allgemeine Beitragssatz beträgt 14,6 Prozent des Bruttogehalts, Arbeitgeber und Auszubildende tragen ihn je zur Hälfte, dazu kommt der Zusatzbeitrag der Kasse [3]. Die gesetzliche Kasse übernimmt die meisten Arztkosten im EU-Ausland und in Ländern mit Sozialversicherungsabkommen, einen Rücktransport nach Hause aber nicht. Dafür und für Reisen außerhalb der EU nennt die Verbraucherzentrale Schleswig-Holstein eine Auslandsreise-Krankenversicherung, die du auch kurz vor der Reise abschließen kannst [3].
Was warten kann
Einige Versicherungen zählt die Verbraucherzentrale zu den verzichtbaren, weil sie nur kleine Schäden abdecken: Glasversicherung, Reisegepäckversicherung und eigene Geräteversicherungen für Handy, Laptop oder Fahrrad, außer bei sehr teuren Anschaffungen [1]. Eine Rechtsschutzversicherung ist freiwillig. Der GDV-Ratgeber nennt sie bei der ersten Wohnung neben Haftpflicht und Hausrat, etwa für Streit mit Nachbarn, aber nicht als unbedingtes Muss [7].
Wichtiger als Kleinigkeiten ist für Berufstätige die Absicherung der eigenen Arbeitskraft. Die Verbraucherzentrale zählt die Berufsunfähigkeitsversicherung für Singles und Paare zu den wichtigen Verträgen [1]. Je früher du sie abschließt, desto niedriger sind die Beiträge, schreibt die Verbraucherzentrale Schleswig-Holstein [3]. Verlangt ein Vermieter den Abschluss bestimmter Versicherungen als Bedingung für die Wohnung, ist eine solche Klausel nach Angaben des Deutschen Mieterbunds unwirksam [7].
Umzug mit bestehenden Verträgen
Hast du schon eine eigene Hausratversicherung, zieht sie mit um. Nach den Musterbedingungen geht der Schutz auf die neue Wohnung über, und während des Umzugs sind beide Wohnungen versichert [5]. In der alten Wohnung endet der Schutz spätestens eine bestimmte Zeit nach Umzugsbeginn, laut Verbraucherzentrale meist nach zwei Monaten [4, 5]. Den Umzug musst du spätestens bei Beginn anzeigen und dabei die neue Wohnfläche angeben [5]. Ab Umzugsbeginn gelten die Tarife am neuen Ort, und ist die neue Wohnung größer oder dein Hausrat mehr wert, droht ohne Anpassung eine Unterversicherung [5]. Bewohnst du die bisherige Wohnung neben der neuen weiter (Doppelwohnsitz), etwa am Ausbildungsort, geht der Schutz nach dem Muster nicht über. Dann sind beide Wohnungen nur für eine Übergangszeit versichert, deren Länge der Versicherer festlegt [5]. Aus unserer Sicht brauchst du für die zweite Wohnung danach eine eigene Regelung. Bei der Wohnungssuche selbst lohnt Vorsicht: Typische Maschen erklärt das Betrugs-Portal unter Betrug bei der Wohnungssuche.
Vor dem Abschluss
Unterschreib nicht im ersten Gespräch. Die Verbraucherzentrale rät, Angebote mehrerer Gesellschaften einzuholen und neben dem Preis auf Kündbarkeit, Umfang und Ausschlüsse zu achten [1]. Lass dir Bedingungen und Produktinformationsblatt vorher geben [1]. Hast du doch vorschnell unterschrieben, kannst du deine Vertragserklärung innerhalb von 14 Tagen ohne Begründung in Textform widerrufen. Die Frist beginnt erst, wenn du Versicherungsschein, Bedingungen und eine Belehrung über das Widerrufsrecht in Textform erhalten hast [8]. Achte auch auf die Laufzeit. Haftpflicht- und Hausratverträge verlängern sich nach Angaben der Verbraucherzentrale meist automatisch um ein Jahr, wenn du nicht mit einer Frist von etwa drei Monaten zum Ende der Laufzeit kündigst [2, 4]. Welche Verträge in deiner Lage zählen, kannst du mit dem Versicherungs-Check durchgehen. Willst du einen alten Vertrag beenden, findest du Fristen auf vertrag-kuendigen.com.
- Organisation Welche Versicherung brauche ich?. Verbraucherzentrale. Stand 20.01.2025. abgerufen am 29.10.2026
- Organisation Private Haftpflichtversicherung: Ein absolutes Muss für alle!. Verbraucherzentrale. Stand 07.10.2026. abgerufen am 29.10.2026
- Organisation Die fünf wichtigsten Versicherungen, sobald man auf eigenen Füßen steht. Verbraucherzentrale Schleswig-Holstein. Stand 21.10.2025. abgerufen am 29.10.2026
- Organisation Hausratversicherung: Auf den Wert der Einrichtung kommt's an. Verbraucherzentrale. Stand 10.11.2025. abgerufen am 29.10.2026
- Organisation Allgemeine Hausrat Versicherungsbedingungen (VHB 2022, Quadratmetermodell), Abschnitte A 12 und A 16. GDV. Stand Juni 2026. abgerufen am 29.10.2026
- Organisation Versicherungsschutz gegen Elementarschäden. Verbraucherzentrale. Stand 31.07.2026. abgerufen am 29.10.2026
- Organisation Die 3 wichtigsten Versicherungen für die erste eigene Wohnung. Gesamtverband der Deutschen Versicherungswirtschaft (dieversicherer.de). Stand 25.10.2024. abgerufen am 29.10.2026
- Gesetz § 8 VVG: Widerrufsrecht des Versicherungsnehmers. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 LebenslagenVersicherungen für FamilienWelche Versicherungen Familien mit Kindern laut Verbraucherzentrale brauchen: Haftpflicht, Risikoleben, BU …
 LebenslagenZusammenziehen und heiratenHaftpflicht, Hausrat, Rechtsschutz, Kfz und Krankenkasse: was Paare beim Zusammenziehen und nach der Hochzeit zusammenlegen …
 LebenslagenVersicherungen für SelbstständigeWelche Versicherungen Selbstständige brauchen: Krankenversicherung, Rente, Arbeitslosen- und Unfallversicherung auf Antrag …
 Häufige Fragen zu VersicherungenKurze Antworten zu Versicherungen: was Pflicht ist, welche Deckungssumme reicht, wie Widerruf und Kündigung gehen und was …