Haus, Haftung und RechtRatgeber
Photovoltaikanlage versichern: Wohngebäude, eigene Police und Haftpflicht
Eine Versicherungspflicht für Photovoltaikanlagen gibt es nicht. Sachschäden an einer Dachanlage lassen sich über einen Baustein der Wohngebäudeversicherung oder über eine eigene Photovoltaikversicherung absichern, die meist auch Diebstahl, Marderbiss, Bedienfehler und Ertragsausfall umfasst. Für Schäden, die die Anlage anderen zufügt, ist die Haftpflicht zuständig; ein Balkonkraftwerk läuft in der Regel über Hausrat- und Privathaftpflichtversicherung.
Eine Solaranlage auf dem Dach steht über viele Jahre in Wind und Wetter. Hagel kann Module zerschlagen, ein Blitz den Wechselrichter zerstören, ein Marder die Kabel durchbeißen. Gesetzlich vorgeschrieben ist eine Versicherung dafür nicht [3, 4]. Wer die Anlage finanziert hat oder auf die Einspeisevergütung angewiesen ist, sollte trotzdem wissen, welche Schäden welcher Vertrag übernimmt. Diese Seite ordnet die drei Wege: den Einschluss in die Wohngebäudeversicherung, eine eigene Photovoltaikversicherung und die Haftpflicht für Schäden bei anderen. Zum Schluss geht es um Balkonkraftwerke.
Welche Risiken eine Solaranlage hat
Die Risiken lassen sich in drei Gruppen teilen. Die erste sind Sachschäden an der Anlage selbst: Sturm, Hagel, Blitz, Brand und Überspannung, dazu Schneedruck auf dem Dach [3]. Die zweite sind Schäden, die eine klassische Gebäudeversicherung oft nicht kennt: Diebstahl der Module, Vandalismus, Tierbiss, Konstruktions- und Bedienfehler sowie Überspannung aus dem Stromnetz [3]. Die dritte Gruppe betrifft andere Menschen. Löst sich ein Modul und beschädigt ein Auto oder verletzt jemanden, muss der Eigentümer den Schaden ersetzen [4].
Hinzu kommt ein finanzielles Risiko, das kein Sachschaden ist. Steht die Anlage nach einem Schaden wochenlang still, fehlt die Vergütung für den eingespeisten Strom. Eine Photovoltaikversicherung kann diesen Ertragsausfall ersetzen [3, 4].
Einschluss in die Wohngebäudeversicherung
Viele Hausbesitzer gehen davon aus, dass die Anlage auf dem Dach automatisch zum Gebäude gehört. Die aktuellen Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) für die Wohngebäudeversicherung sehen das anders: Photovoltaikanlagen samt Modulen, Montagerahmen, Wechselrichter, Verkabelung und fest verbundenem Stromspeicher stehen dort bei den nicht versicherten Sachen [1]. Versicherer können davon abweichen, und manche neuere Verträge schließen die Anlage ein. Der ADAC weist aber darauf hin, dass bestehende Policen eine Photovoltaikanlage meist nicht abdecken und ein Zusatzbaustein nötig ist [3].
Ist die Anlage über einen Zusatzbaustein eingeschlossen, gelten für sie dieselben Regeln wie für das Haus [6], also die Gefahren deines Gebäudevertrags: Feuer und Blitzüberspannung, Leitungswasser, Sturm und Hagel. Schneedruck und Überschwemmung sind nur versichert, wenn die Elementarschäden vereinbart sind [1, 3]. Batteriespeicher sind nicht in jedem Fall automatisch mitversichert, obwohl Überhitzung großen Schaden anrichten kann [3]. Als Vorteil eines Zusatzbausteins zur Gebäudeversicherung nennt Haus und Grund, dass die Schäden aus einer Hand bei einem Versicherer reguliert werden [6].
Die Wohngebäudeversicherung zahlt nur bis zu der vereinbarten Höchstgrenze [3]. Was bei einer zu niedrigen Summe passiert, erklärt Unterversicherung erkennen und vermeiden. Die Grundlagen des Gebäudevertrags stehen unter Wohngebäudeversicherung.
Eine eigene Photovoltaikversicherung
Deckt der Gebäudevertrag die wichtigen Risiken nicht ab, gibt es eigenständige Photovoltaikpolicen. Den umfassendsten Schutz bietet laut ADAC eine Allgefahren- oder an Solaranlagen angepasste Elektronikversicherung [3]. Sie schließt typischerweise Diebstahl, Vandalismus, Marderbiss, Konstruktions- und Bedienfehler sowie Überspannung im Netz ein [3]. Der Eigentümerverband Haus und Grund nennt für eine solche Allgefahrendeckung außerdem Ungeschicklichkeit, Schäden durch Dritte, Sabotage, Kurzschluss, Überstrom sowie Wasser-, Feuchtigkeits-, Eis- und Frostschäden [6]. Versichert sind dann alle Teile der Anlage: Module, Montagerahmen, Befestigung, Wechselrichter, Verkabelung, Energiezähler und Speicher [6].
Der Ertragsausfall ist häufig Teil solcher Policen [3, 4]. Ersetzt wird der entgangene Ertrag, etwa die ausgefallene Einspeisevergütung. Werden ganze Anlagen gestohlen, deckt die Allgefahrenversicherung nach Angaben von Haus und Grund sowohl den Verlust als auch den Ertragsausfall; bei einem Totalschaden gibt es eine Entschädigung zum Neuwert [6].
Zwei Einschränkungen sind wichtig. Anlagen, die du selbst montiert hast, sind in der Regel ausgeschlossen [3]. Schon während der Bauzeit drohen Beschädigung und Diebstahl, dafür gibt es eine Montageversicherung [6]; hat ein Fachbetrieb montiert, haftet dieser für Folgeschäden aus fehlerhafter Arbeit [3]. Außerdem kommt es auf die Versicherungssumme an. Der ADAC nennt mit Blick auf einen Test der Stiftung Warentest mindestens 25.000 Euro als sinnvolle Deckungssumme [3].
Die folgende Übersicht zeigt, welcher Vertrag welches Risiko typischerweise trägt. Im Einzelfall entscheiden die Bedingungen deines Vertrags.
| Risiko | Wohngebäude mit Photovoltaik-Einschluss | Eigene Photovoltaikversicherung | Haftpflicht |
|---|---|---|---|
| Sturm, Hagel, Blitz, Brand | ja | ja | nein |
| Überschwemmung, Schneedruck | nur mit Elementarbaustein | je nach Vertrag | nein |
| Diebstahl, Vandalismus, Marderbiss | meist nur mit Zusatzbaustein | meist ja | nein |
| Bedien- und Konstruktionsfehler, Überspannung aus dem Netz | meist nicht | meist ja | nein |
| Ertragsausfall | meist nicht | häufig eingeschlossen | nein |
| Modul fällt auf ein fremdes Auto | nein | nein, außer mit Betreiberhaftpflicht | ja |
Grundlage der Übersicht sind die Angaben von ADAC und Haus und Grund sowie die Musterbedingungen des GDV [1, 3, 6].
Haftung gegenüber anderen
Für Schäden, die die Anlage bei Dritten anrichtet, ist eine Haftpflichtversicherung zuständig. Bei Einfamilienhäusern lässt sich der Betrieb einer Anlage je nach Vertrag über die private Haftpflicht mitversichern [5, 6]. Die Verbraucherzentrale nennt für Photovoltaikanlagen je nach Beschaffenheit eine Deckungserweiterung der Privathaftpflicht, alternativ eine eigene Photovoltaik-Betreiberhaftpflicht [5]. Was die Privathaftpflicht sonst abdeckt, steht unter Privathaftpflicht: was sie zahlt.
Haus und Grund weist darauf hin, dass der Betreiber die Anlage so errichten muss, dass keine Gefahr für andere entsteht, weil sich Teile lösen und Menschen oder Sachen treffen können. Nach Haus und Grund decken Privathaftpflichtversicherungen Anlagen auf Einfamilienhäusern nur, solange sie eine bestimmte Leistungsgröße nicht überschreiten [6]. Prüfe deshalb, welche Grenze in deinem Vertrag steht. Wer Strom in das Netz des Energieversorgers einspeist, trägt nach Haus und Grund außerdem ein eigenes Haftungsrisiko gegenüber dem Netz, für das der Verband eine Betreiberhaftpflicht empfiehlt [6].
Eine eigene Betreiberhaftpflicht ist nach Einschätzung des ADAC vor allem dann sinnvoll, wenn die Anlage auf einem fremden Gebäude steht, gewerblich genutzt wird, mehr als 30 Kilowatt Peak leistet oder die Privathaftpflicht Photovoltaikanlagen ausschließt [3]. Manche Allgefahrenpolicen enthalten sie bereits [3]. Steht die Anlage auf einem Mehrfamilienhaus, ist eine Anfrage bei der Haus- und Grundbesitzerhaftpflicht nötig [6].
Speicher, Keller und Hochwasser
Wechselrichter und Batteriespeicher stehen oft im Keller. Bei Hochwasser können sie beschädigt werden, auch wenn die Anlage vom Netz getrennt ist, weil Speicher weiter unter Spannung stehen [4]. Für Wasser, das von außen eindringt, braucht es in jedem Vertrag den Baustein für weitere Naturgefahren; Einzelheiten stehen unter Elementarschadenversicherung. Die Stiftung Warentest rät laut ADAC, den Speicher immer mitzuversichern [3].
Balkonkraftwerke
Steckersolargeräte für den Balkon sind günstiger und kleiner als eine Dachanlage, und der Versicherungsweg ist ein anderer. Die GDV-Musterbedingungen für die Hausratversicherung zählen Balkonkraftwerke ausdrücklich zum Hausrat, wenn sie nur der versicherten Wohnung dienen und auf demselben Grundstück stehen. Die Entschädigung ist dort auf einen vereinbarten Betrag begrenzt [2]. Gehört das Gerät dem Hauseigentümer, gilt es in der Wohngebäudeversicherung als Gebäudezubehör; der Ausschluss für Photovoltaikanlagen gilt dafür nicht [1].
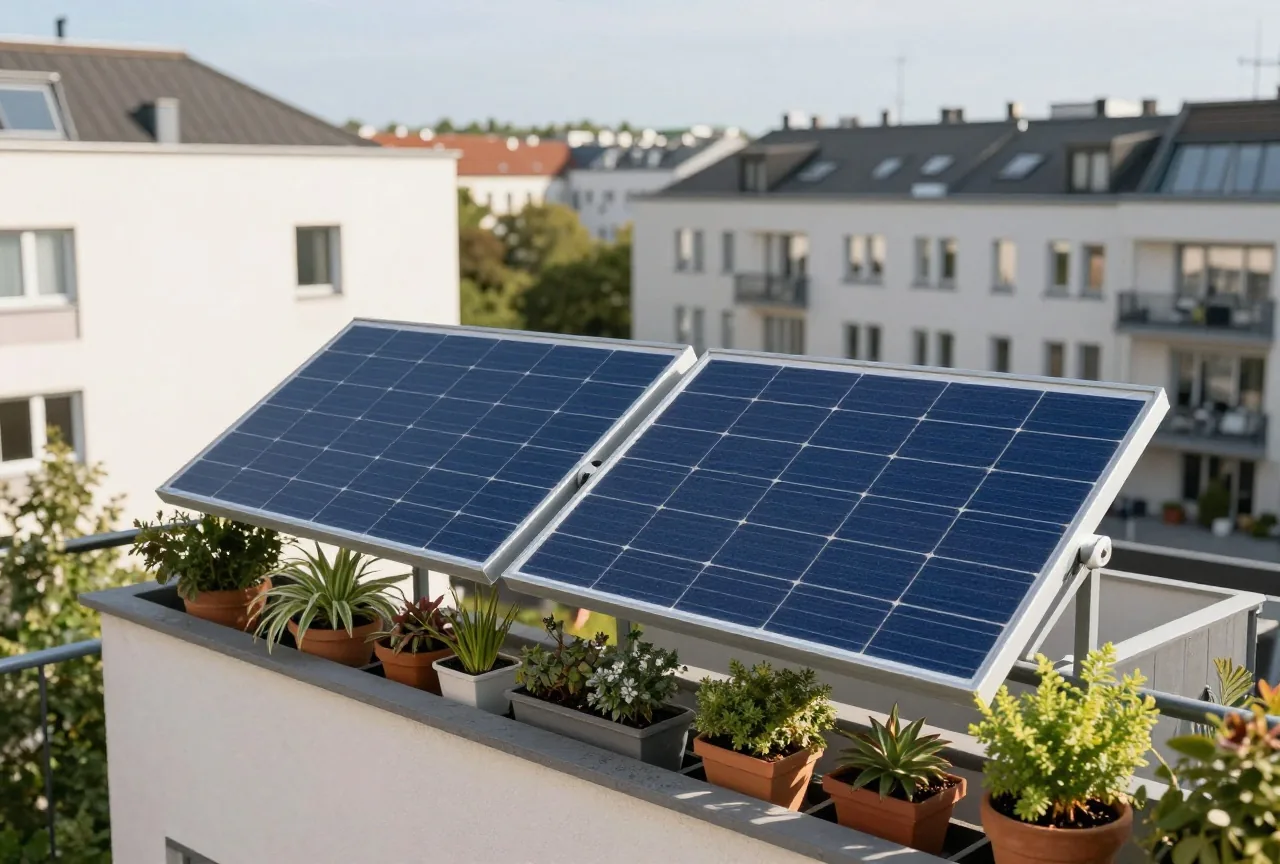
Über die Hausratversicherung sind damit Sturm, Hagel, Feuer und Blitzüberspannung abgedeckt [3]. Einen Ertragsausfall ersetzt sie nicht [4]. Fällt das Modul bei Sturm auf den Balkon der Nachbarn, ist die Privathaftpflicht zuständig [3]. Nach Angaben des ADAC lassen sich Systeme bis 2 Kilowatt einschließlich Speicher auf diesem Weg absichern [3]. Der ADAC hält eine eigene Photovoltaikpolice für ein Balkonkraftwerk wegen der geringen Anschaffungskosten nicht für lohnend und rät, das neue Gerät gleich bei Hausrat- und Haftpflichtversicherer zu melden [3]. Mehr zur Hausratversicherung steht unter Hausratversicherung.
Wenn an der Anlage ein Schaden entsteht
Einen Schaden musst du deinem Versicherer unverzüglich melden, sobald du davon erfährst [7]. Außerdem bist du verpflichtet, den Schaden so weit wie möglich abzuwenden oder klein zu halten und zumutbaren Weisungen des Versicherers zu folgen; wenn es die Umstände erlauben, holst du diese Weisungen vorher ein [8]. Verletzt du diese Pflichten vorsätzlich, ist der Versicherer nicht zur Leistung verpflichtet. Bei grober Fahrlässigkeit darf er seine Leistung nach der Schwere des Verschuldens kürzen, und du trägst die Beweislast dafür, dass keine grobe Fahrlässigkeit vorlag. Er muss trotzdem zahlen, soweit die Pflichtverletzung weder für die Feststellung des Schadens noch für den Umfang der Leistung ursächlich war; das gilt nicht bei Arglist [8].
Fotos von den beschädigten Teilen, die Wetterlage am Schadentag und die Unterlagen der Anlage erleichtern die Regulierung. Wie eine vollständige Meldung aufgebaut ist, steht unter Schaden richtig melden, die allgemeinen Pflichten erklärt Obliegenheiten: deine Pflichten als Versicherter.
- Organisation Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022, Wert 1914 "Gleitender Neuwert Plus"), A 7.3 und A 7.6.1. GDV. Stand Juni 2026. abgerufen am 29.10.2026
- Organisation Allgemeine Hausrat Versicherungsbedingungen (VHB 2022, Quadratmetermodell), A 8. GDV. Stand 26.06.2026. abgerufen am 29.10.2026
- Organisation Photovoltaik-Versicherung: PV-Anlage und Balkonkraftwerk richtig versichern. ADAC. Stand 24.03.2026. abgerufen am 29.10.2026
- Organisation Photovoltaik-Versicherungen im Vergleich. Stiftung Warentest. Stand 04.04.2025. abgerufen am 29.10.2026
- Organisation Private Haftpflichtversicherung: Ein absolutes Muss für alle!. Verbraucherzentrale. Stand 07.10.2026. abgerufen am 29.10.2026
- Organisation Schutz der Photovoltaikanlage. Haus und Grund Ostwestfalen-Lippe. Stand ohne Datum. abgerufen am 29.10.2026
- Gesetz § 30 VVG: Anzeige des Versicherungsfalles. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 82 VVG: Abwendung und Minderung des Schadens. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 Haus und HaftungPrivathaftpflichtWas die private Haftpflichtversicherung leistet, wer mitversichert ist, welche Deckungssumme die Verbraucherzentrale nennt …
 Haus und HaftungHausratversicherungWelche Gefahren die Hausratversicherung abdeckt, was als Hausrat gilt, wie Unterversicherung entsteht und welche Grenzen für …
 AutoKfz-Schaden selbst zahlen oder der Versicherung melden?Der Rechner vergleicht die Schadenhöhe mit dem Mehrbeitrag nach der Rückstufung, berechnet mit deinen eigenen Beiträgen.