Haus, Haftung und RechtRatgeber
Wohngebäudeversicherung: was sie schützt und worauf du achtest
Die Wohngebäudeversicherung zahlt die Wiederherstellung deines Hauses nach Schäden durch Feuer, Leitungswasser, Sturm und Hagel; Überschwemmung, Rückstau und andere Elementarschäden kommen nur über einen eigenen Baustein dazu. Üblich ist die gleitende Neuwertversicherung, die sich jedes Jahr an die Baukosten anpasst. Gesetzlich vorgeschrieben ist sie für ein einzelnes Haus nicht, die Verbraucherzentrale hält sie aber für ein Muss.
Brennt ein Haus ab oder setzt ein geplatztes Rohr die Wände unter Wasser, kann der Schaden sehr hoch ausfallen. Für Hauseigentümer nennt die Verbraucherzentrale eine Wohngebäudeversicherung deshalb ein absolutes Muss [1]. Sie zahlt für Schäden am Gebäude selbst: Mauern, Dach, fest eingebaute Leitungen und Heizung. Möbel, Kleidung und Geräte gehören in die Hausratversicherung. Diese Seite erklärt, welche Gefahren versichert sind, wie sich der Versicherungswert berechnet und welche Pflichten du als Eigentümer hast. Grundlage sind die Musterbedingungen des Versicherungsverbands GDV (VGB 2022), an denen sich viele Verträge orientieren. Dein eigener Vertrag kann davon abweichen.
Welche Gefahren versichert sind
Die Musterbedingungen fassen mehrere Gefahrengruppen in einem Vertrag zusammen, deshalb heißt er auch verbundene Wohngebäudeversicherung. Welche davon versichert sind, vereinbarst du mit dem Versicherer [2]:
- Feuer: Brand, Blitzschlag, Überspannung durch Blitz und Explosion. Als Brand gilt ein Feuer, das ohne bestimmungsgemäßen Herd entstanden ist oder ihn verlassen hat und sich aus eigener Kraft ausbreiten kann [2].
- Leitungswasser: Wasser, das bestimmungswidrig aus Rohren der Wasserversorgung, aus Heizungs- und Klimaanlagen, Sprinkleranlagen, Wasserbetten oder Aquarien austritt. Dazu kommen frostbedingte und sonstige Bruchschäden an Rohren im Gebäude [2].
- Sturm und Hagel: Sturm ist eine wetterbedingte Luftbewegung von mindestens Windstärke 8, also mindestens 62 Kilometern pro Stunde. Hagel zählt unabhängig von der Windstärke [2, 1].
Die Gruppen lassen sich nach den Musterbedingungen einzeln versichern [2]. Üblich ist, alle drei zusammen abzuschließen. Regen, der durch offene Fenster oder Türen eindringt, ist nicht versichert [1].
Elementarschäden: der Baustein, der oft fehlt
Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch sind weitere Naturgefahren, die Versicherer Elementargefahren nennen. Sie lassen sich nur zusätzlich zu Feuer, Leitungswasser oder Sturm und Hagel versichern [2]. Viele Gebäudeversicherungen schließen Starkregen, Grund- und Hochwasser ohne diesen Baustein aus. Die Verbraucherzentrale empfiehlt, ihn in jede Wohngebäudeversicherung aufzunehmen, weil Überschwemmungen durch Niederschlag jedes Gebäude treffen können [1].
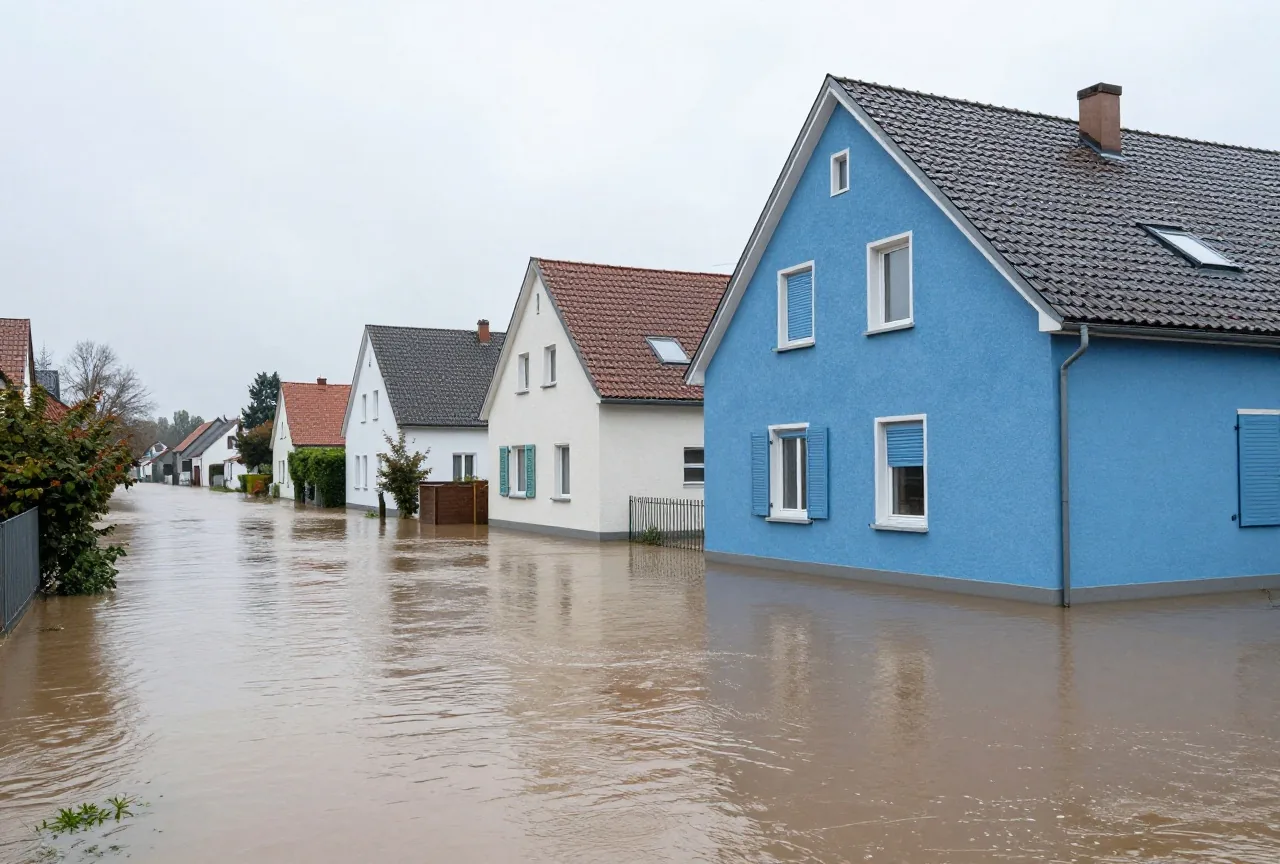
Nach Zahlen des GDV hatten Ende 2025 rund 59 Prozent der Wohngebäude in Deutschland einen solchen Schutz. Allein im Jahr 2024 zahlten die Sachversicherer 2,8 Milliarden Euro für Schäden durch Elementargefahren [3]. Nach einem Eckpunktepapier der Bundesregierung vom 21.10.2026 sollen neu abgeschlossene Wohngebäudeversicherungen Elementargefahren wie Hochwasser und Starkregen abdecken. Der Selbstbehalt soll höchstens 10 Prozent der Versicherungssumme und höchstens 20.000 Euro je Schadenfall betragen. Das Papier ist in der Verbändeanhörung, ein Referentenentwurf ist für das erste Quartal 2027 in Aussicht gestellt und noch nicht veröffentlicht [4]. Bis zu einer gesetzlichen Regelung gilt: Ohne Baustein kein Schutz. Was der Baustein im Einzelnen deckt, erklärt Elementarschadenversicherung.
Was zum Gebäude gehört
Versichert ist das im Versicherungsschein bezeichnete Gebäude mit seinen Bestandteilen und seinem Zubehör, einschließlich unmittelbar anschließender Terrassen. Es muss überwiegend Wohnzwecken dienen [1]. Zu den Bestandteilen zählen auch individuell geplante und gefertigte Einbaumöbel. Zubehör sind etwa Brennstoffvorräte, Ersatzfliesen, Müllboxen, Klingel- und Briefkastenanlagen, Markisen und Antennen [1]. Carports, Gartenhäuser, Zäune und Gartenbeleuchtung lassen sich meist gegen Mehrbeitrag einschließen [1].
Eine Lücke betrifft viele neuere Häuser: Die Musterbedingungen nehmen Photovoltaikanlagen mit Solarmodulen, Montagerahmen, Wechselrichtern, Moduloptimierern und Verkabelung aus, ebenso einen dauerhaft damit verbundenen Stromspeicher. Balkonkraftwerke auf dem Versicherungsgrundstück zählen dagegen zum Gebäudezubehör [2]. Ob deine Anlage mitversichert ist, steht in deinem Vertrag. Die Möglichkeiten beschreibt Photovoltaikanlage versichern. Auch Rohre und Installationen unterhalb der Bodenplatte sind nach den Musterbedingungen nur versichert, wenn das vereinbart ist. Außerhalb des Gebäudes nennen die Musterbedingungen nur Bruchschäden an Zuleitungsrohren der Wasserversorgung und an Rohren von Heizungs- oder Klimaanlagen. Ableitungsrohre für Abwasser stehen dort nicht, und an der Stelle sieht das Muster eine Ergänzung durch den Versicherer vor. Innerhalb des Gebäudes sind dagegen auch Ableitungen und Rohre der Regenentwässerung eingeschlossen [2].
Versicherungswert: gleitender Neuwert
Die Wohngebäudeversicherung soll dein Haus nach einem Totalschaden in gleicher Art und Güte neu errichten. Heute üblich ist dafür die gleitende Neuwertversicherung [1]. In den Musterbedingungen heißt sie Gleitende Neuwertversicherung Plus: Versichert ist der ortsübliche Neubauwert zum Zeitpunkt des Schadens, einschließlich Architektenhonoraren. Mehrkosten durch behördliche Auflagen beim Wiederaufbau und Preissteigerungen bis zur Wiederherstellung sind eingeschlossen [2].
Damit der Schutz mit den Baukosten Schritt hält, ändert sich jedes Jahr zum 1. Januar ein Anpassungsfaktor. Er folgt zu 80 Prozent dem Baupreisindex für Wohngebäude und zu 20 Prozent dem Tariflohnindex für das Baugewerbe, beide vom Statistischen Bundesamt [2]. Steigen die Baupreise, steigt dein Beitrag mit, auch wenn sich an deinem Haus nichts geändert hat. Wann bei einer Beitragserhöhung ein Sonderkündigungsrecht besteht, erklärt Beitragserhöhung bei der Versicherung.
Wie der Wert ermittelt wird, unterscheidet sich je nach Vertrag. Die Verbraucherzentrale empfiehlt die Berechnung nach der Wohnfläche in Quadratmetern. Vom älteren Verfahren mit einer "Versicherungssumme 1914" in Reichsmark oder nach Baupreisindex rät sie ab, weil es kompliziert und intransparent ist und oft zu einer Unterversicherung führt [1]. Ein Beispiel der Verbraucherzentrale: Ist ein Haus mit 500.000 Euro versichert, aber 1.000.000 Euro wert, zahlt der Versicherer bei einem Brandschaden von 100.000 Euro nur 50.000 Euro [1]. Wie du das vermeidest, steht unter Unterversicherung erkennen und vermeiden.
Den vollen Neuwert bekommst du nur, wenn du wieder aufbaust. Baust du nicht oder zu spät wieder auf, ist nach den Musterbedingungen nur der Zeitwert versichert, also der Neubauwert abzüglich der Wertminderung durch Alter und Abnutzung. Den Teil über dem Zeitwert zahlt der Versicherer erst, wenn die Wiederherstellung gesichert ist [2].
Deine Pflichten vor und nach einem Schaden
Die Musterbedingungen nennen Sicherheitsvorschriften, die du einhalten musst [2]:
- Das Gebäude, besonders wasserführende Anlagen, Dach und außen angebrachte Teile, muss in ordnungsgemäßem Zustand sein. Mängel beseitigst du unverzüglich.
- Nicht genutzte Gebäude oder Gebäudeteile kontrollierst du zu jeder Jahreszeit genügend häufig. Wasserführende Anlagen darin sperrst du ab und entleerst sie.
- In der kalten Jahreszeit beheizt du alle Gebäudeteile und kontrollierst das regelmäßig. Alternativ sperrst und entleerst du die Leitungen.
- In Räumen mit Rückstaugefahr hältst du die Rückstausicherung funktionsbereit, die Abflussleitungen auf dem Grundstück hältst du frei.
Verletzt du eine dieser Pflichten, richten sich die Folgen nach § 28 VVG [9]. Bei Vorsatz oder grober Fahrlässigkeit kann der Versicherer den Vertrag innerhalb eines Monats nach Kenntnis ohne Frist kündigen. Leistungsfrei wird er nur, wenn der Vertrag das vorsieht, wie A 20.2 der Musterbedingungen [2], und auch dann nur bei Vorsatz. Bei grober Fahrlässigkeit darf er die Leistung im Verhältnis zur Schwere des Verschuldens kürzen, und du musst beweisen, dass keine grobe Fahrlässigkeit vorlag. Bei einfacher Fahrlässigkeit bleibt es bei der vollen Leistung. Hat die Verletzung weder den Eintritt oder die Feststellung des Schadens noch den Umfang der Leistung beeinflusst, muss der Versicherer zahlen, es sei denn, du hast arglistig gehandelt [9]. Wird das Haus oder der überwiegende Teil davon nicht mehr genutzt, kann das eine anzeigepflichtige Gefahrerhöhung sein [2]. Nach § 26 VVG wird der Versicherer bei vorsätzlicher Verletzung der Pflichten aus § 23 Absatz 1 leistungsfrei und darf bei grober Fahrlässigkeit kürzen. Bei einer Gefahrerhöhung nach § 23 Absatz 2 und 3 ist er leistungsfrei, wenn der Schaden später als einen Monat nach dem Zeitpunkt eintritt, zu dem die Anzeige hätte eingehen müssen, es sei denn, er kannte die Gefahrerhöhung. Auch dann bleibt er bei nicht vorsätzlicher Verletzung zur Leistung verpflichtet und darf bei grober Fahrlässigkeit kürzen. War die Gefahrerhöhung für den Schaden und den Umfang der Leistung nicht ursächlich, zahlt er [10]. Wie das Gesetz die Folgen nach dem Grad des Verschuldens abstuft, erklärt Obliegenheiten: deine Pflichten als Versicherter.
Ist der Schaden da, hältst du ihn so gering wie möglich und meldest ihn sofort. Bei Feuer rufst du die Feuerwehr, bei einem Wasserschaden schließt du den Haupthahn. Eingefrorene Rohre lässt du von einem Fachbetrieb auftauen. Fotos vom Schaden helfen im Streitfall als Beweis [1]. Hat der Versicherer einen Monat nach deiner Meldung noch nicht abschließend entschieden, kannst du nach den Musterbedingungen eine Abschlagszahlung in der Höhe verlangen, die er mindestens zahlen muss [2]. Weitere Schritte stehen unter Schaden richtig melden.
Beitrag und Selbstbehalt
Der Beitrag hängt von den versicherten Gefahren ab, von Bauart und Bedachung, von Wohnfläche oder Versicherungssumme, von der Nutzung als reines Wohnhaus oder als Wohn- und Geschäftshaus und vom Standort. Ein Selbstbehalt kann den Beitrag senken [1]. Nach der Verbraucherzentrale unterscheiden sich Beiträge und Leistungen zwischen den Anbietern stark [1]. Ein Vergleich lohnt sich deshalb, und zwar zuerst bei den Bedingungen: Sind Elementarschäden, Ableitungsrohre und die Photovoltaikanlage eingeschlossen? Wie du Bedingungen nebeneinanderlegst, beschreibt Versicherungen vergleichen: worauf es ankommt.
Eigentumswohnung, Kredit und Hausverkauf
In einer Wohnungseigentümergemeinschaft schließt die Gemeinschaft die Versicherung für das gemeinschaftliche Eigentum ab. Eine angemessene Versicherung zum Neuwert gehört nach dem Wohnungseigentumsgesetz zur ordnungsmäßigen Verwaltung, ebenso eine Haus- und Grundbesitzerhaftpflicht [5]. Was diese Haftpflicht leistet, steht unter Haus- und Grundbesitzerhaftpflicht.
Ist dein Haus über eine Hypothek oder Grundschuld belastet und hat die Bank das beim Versicherer angemeldet, kannst du nur kündigen, wenn du spätestens einen Monat vor Vertragsende nachweist, dass die Bank zugestimmt hat oder das Grundstück zum spätesten zulässigen Kündigungszeitpunkt nicht mehr belastet war. Die Zustimmung darf sie nicht ohne ausreichenden Grund verweigern [6]. Nach der Verbraucherzentrale ist das der Fall, wenn du eine gleichwertige neue Versicherung nachweist [1].
Verkaufst du das Haus, geht die Versicherung mit allen Rechten und Pflichten auf den Käufer über. Für den Beitrag der laufenden Versicherungsperiode haften Verkäufer und Käufer gemeinsam [7]. Regle die Aufteilung deshalb am besten schriftlich [1]. Bei Immobilien tritt der Käufer nach den Musterbedingungen zum Datum des Grundbucheintrags in den Vertrag ein. Du und der Käufer müsst den Verkauf dem Versicherer unverzüglich anzeigen. Unterbleibt die Anzeige, ist der Versicherer leistungsfrei, wenn der Schaden später als einen Monat nach dem Zeitpunkt eintritt, zu dem die Anzeige hätte zugehen müssen, und er den Vertrag mit dem Käufer nicht geschlossen hätte [2]. Auch der Versicherer kann dem Käufer mit einer Frist von einem Monat kündigen, wenn er das innerhalb eines Monats ab Kenntnis vom Verkauf tut [2]. Der Käufer kann den übernommenen Vertrag innerhalb eines Monats nach dem Erwerb kündigen, sofort oder zum Ende der Versicherungsperiode. Kündigt er, zahlt der Verkäufer den Beitrag, der Käufer haftet dafür nicht [8]. Wer ein Haus kauft, findet unter Hauskauf: welche Versicherungen du brauchst die Reihenfolge der Verträge. Fristen und Muster für eine Kündigung stehen auf vertrag-kuendigen.com.
Bietet dir nach einem Sturm jemand an der Haustür unaufgefordert eine Dachreparatur an, hilft die Seite Betrug an der Haustür beim Einordnen.
- Organisation Wohngebäudeversicherung: für Hausbesitzer:innen ein absolutes Muss. Verbraucherzentrale. Stand 10.08.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022, Wohnflächenmodell), unverbindliche Musterbedingungen, Abschnitte A 1 bis A 23. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand Juni 2026. abgerufen am 29.10.2026
- Organisation Fünf Jahre nach der Ahrtalflut: Versicherer warnen vor trügerischer Sicherheit. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand 14.07.2026. abgerufen am 29.10.2026
- Organisation Bundesregierung stellt Weichen für mehr Elementarschutz. Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Stand 22.10.2026. abgerufen am 29.10.2026
- Gesetz § 19 WEG: Regelung der Verwaltung und Benutzung durch Beschluss. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 144 VVG: Kündigung des Versicherungsnehmers. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 95 VVG: Veräußerung der versicherten Sache. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 96 VVG: Kündigung nach Veräußerung. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 28 VVG: Verletzung einer vertraglichen Obliegenheit. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 26 VVG: Leistungsfreiheit wegen Gefahrerhöhung. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 Haus und HaftungElementarschadenversicherungWelche Naturgefahren die Elementarschadenversicherung abdeckt, was ausgeschlossen ist, wie Risikozonen den Beitrag prägen …
 Haus und HaftungRechtsschutzversicherungPrivat, Beruf, Verkehr, Wohnen: was die Bausteine der Rechtsschutzversicherung abdecken, wie die Wartezeit wirkt und welche …
 Haus und HaftungHundehaftpflichtIn welchen Bundesländern die Hundehaftpflicht für alle Hunde Pflicht ist, welche Mindestsummen gelten und warum die …
 Häufige Fragen zu VersicherungenKurze Antworten zu Versicherungen: was Pflicht ist, welche Deckungssumme reicht, wie Widerruf und Kündigung gehen und was …