Auto und MotorradRatgeber
Autounfall: was du am Unfallort tust und der Versicherung meldest
Nach einem Autounfall musst du jedes Schadenereignis, das zu einer Leistung führen kann, deiner Kfz-Versicherung nach den GDV-Musterbedingungen innerhalb einer Woche melden, auch wenn du dich für unschuldig hältst. Diebstähle meldest du in der Kasko sofort in Textform. Verletzt du diese Pflichten vorsätzlich, kann der Schutz entfallen, bei grober Fahrlässigkeit darf der Versicherer kürzen.
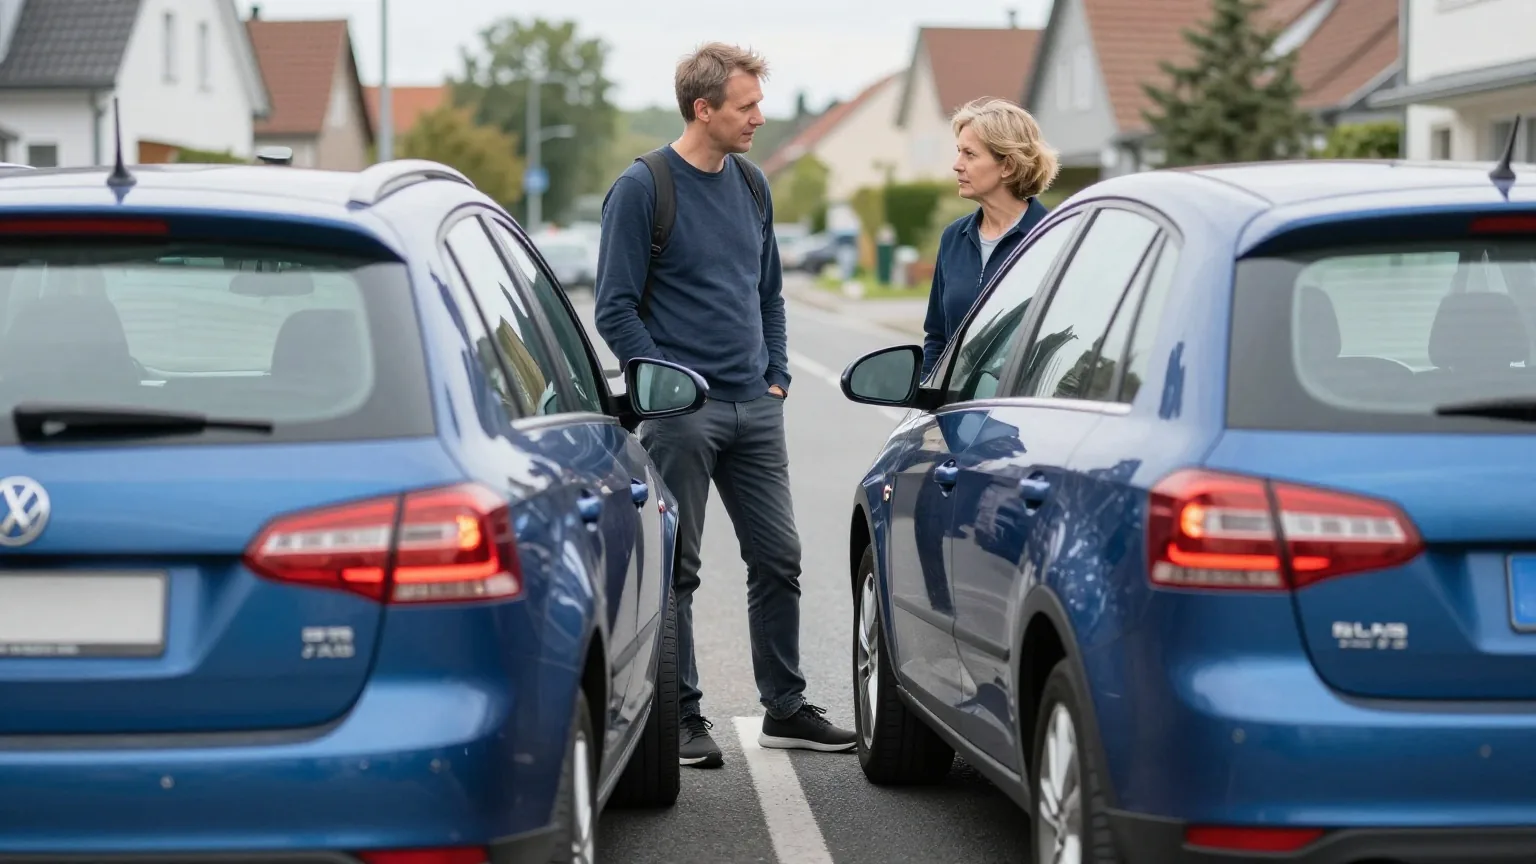
Nach einem Unfall gelten zwei Arten von Pflichten. Die Straßenverkehrs-Ordnung und das Strafgesetzbuch regeln, was du am Unfallort tun musst. Der Versicherungsvertrag regelt, was du danach deiner Versicherung meldest und wann. Wer die einen verletzt, riskiert ein Strafverfahren, wer die anderen verletzt, riskiert Geld vom Versicherer. Diese Seite folgt bei den Vertragspflichten den Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), den AKB 2015 in der Fassung vom 13.10.2026. Dein Vertrag kann abweichen. Allgemeine Regeln für alle Sparten stehen unter Schaden richtig melden.
Was am Unfallort Pflicht ist
§ 34 der Straßenverkehrs-Ordnung zählt auf, was jeder Unfallbeteiligte tun muss [1]:
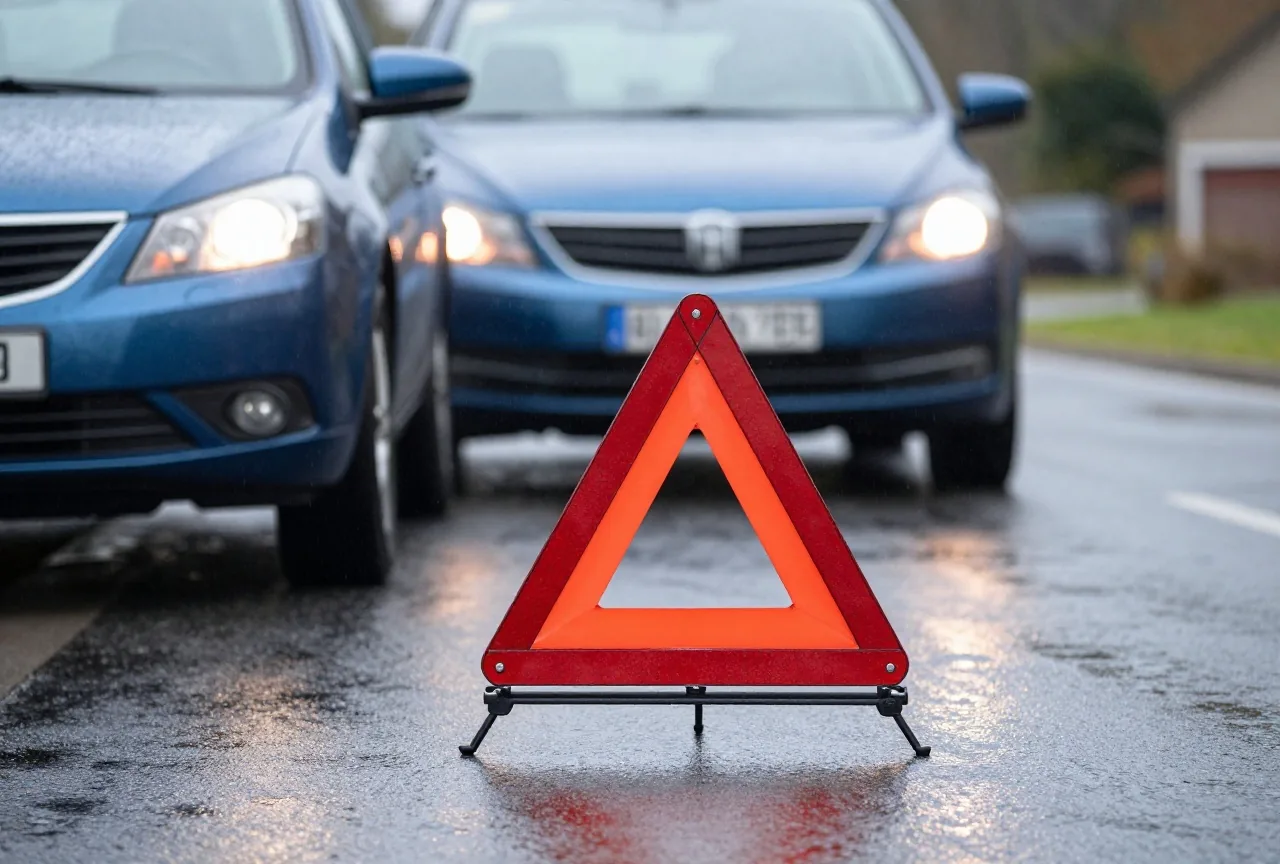
- unverzüglich anhalten,
- den Verkehr sichern und bei geringfügigem Schaden das Fahrzeug unverzüglich zur Seite fahren,
- sich über die Unfallfolgen vergewissern,
- Verletzten helfen,
- anwesenden Beteiligten und Geschädigten sagen, dass man beteiligt war, und auf Verlangen Name und Anschrift nennen, Führerschein und Fahrzeugschein vorzeigen und nach bestem Wissen Angaben zur Haftpflichtversicherung machen,
- so lange bleiben, bis Person, Fahrzeug und Art der Beteiligung festgestellt werden konnten, oder, wenn niemand da ist, eine angemessene Zeit warten und danach Name und Anschrift am Unfallort hinterlassen.
Unfallspuren darfst du erst beseitigen, wenn die nötigen Feststellungen getroffen sind [1].
Unfallflucht kostet Strafe und Versicherungsschutz
Wer sich vom Unfallort entfernt, ohne die Feststellungen zu ermöglichen oder ohne angemessen zu warten, macht sich nach § 142 StGB strafbar. Der Strafrahmen reicht bis zu drei Jahren Freiheitsstrafe. Auch wer nach Ablauf der Wartezeit oder aus einem berechtigten Grund gefahren ist, muss die Feststellungen unverzüglich nachholen, etwa indem er die Polizei informiert und Anschrift, Kennzeichen und Standort des Autos angibt [2]. Bei einem Unfall außerhalb des fließenden Verkehrs mit ausschließlich nicht bedeutendem Sachschaden mildert das Gericht die Strafe oder kann von Strafe absehen, wenn du die Feststellungen freiwillig innerhalb von 24 Stunden nachholst [2].
Die AKB nehmen diese Regeln in die Aufklärungspflicht auf. Du darfst den Unfallort nicht verlassen, ohne die gesetzlich nötigen Feststellungen zu ermöglichen oder die Wartezeit einzuhalten [3]. Unfallflucht ist damit auch ein Verstoß gegen den Versicherungsvertrag, mit den Folgen weiter unten.
Beweise sichern und den Unfallgegner ermitteln
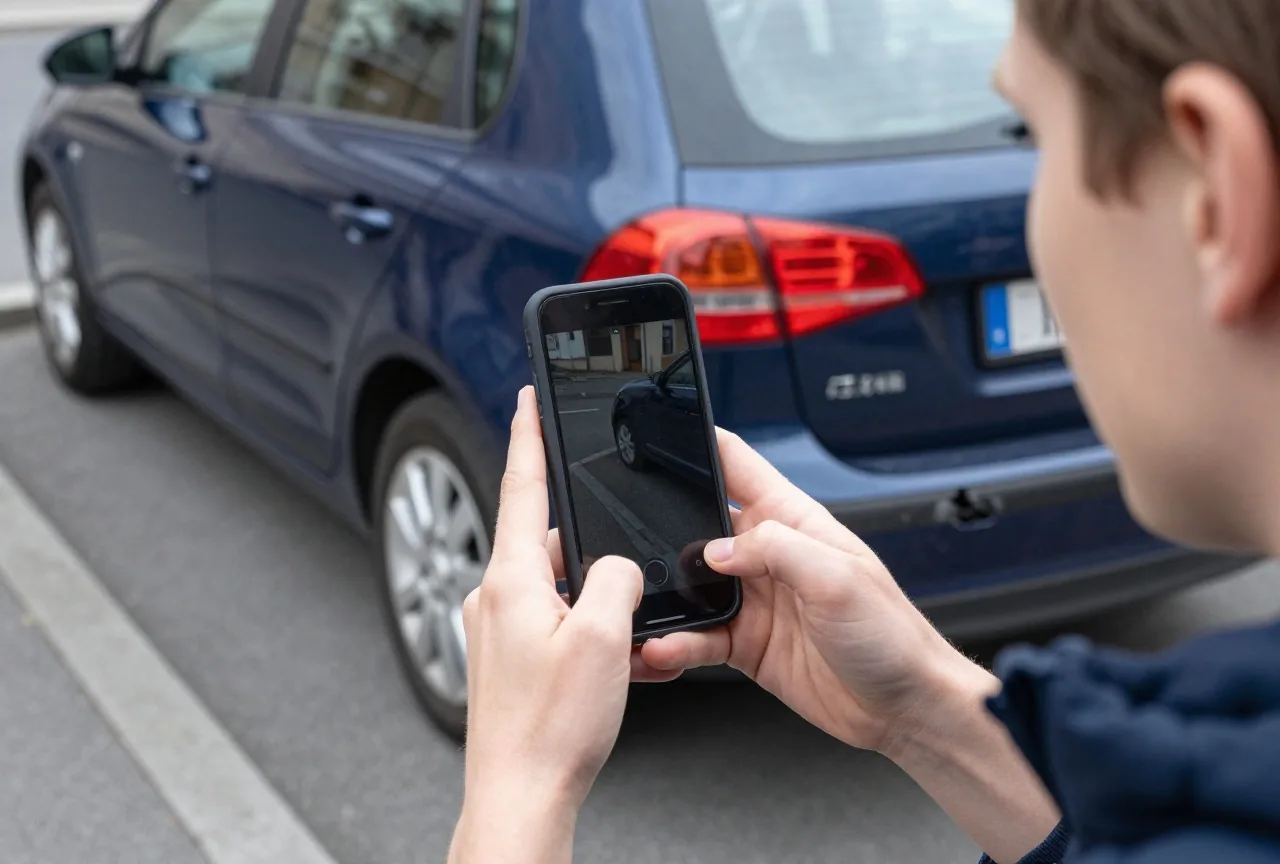
Für die Abwicklung hilft der Europäische Unfallbericht, ein europaweit einheitliches Formular. Darin halten beide Seiten Ort und Zeit, die Namen von Fahrern und Zeugen, Marke und Kennzeichen der Fahrzeuge, die Versicherungen, den Hergang und die sichtbaren Schäden fest. Beide Fahrer unterschreiben, jeder bekommt ein Exemplar [10]. Der GDV bietet das Formular auf Deutsch und in 21 weiteren Sprachen an. Jeder füllt es in seiner Sprache aus, der Inhalt ist in allen Fassungen gleich. Gibt es nur ein Exemplar, rät der GDV, es zusätzlich mit dem Handy zu fotografieren [10].
Kennst du die Versicherung des Unfallgegners nicht, hilft der Zentralruf der Autoversicherer. Er ermittelt die Versicherung anhand des Kennzeichens, auch bei Fahrzeugen aus dem Ausland, und leitet die Schadendaten an den zuständigen Versicherer weiter. Erreichbar ist er im Inland unter 0800 250 260 0, aus dem Ausland unter +49 40 300 330 300 (montags bis freitags von 8 bis 20 Uhr), außerdem über ein Online-Formular. Der Anruf ersetzt nicht die Meldung bei der eigenen Versicherung [10].
Was du deiner Versicherung meldest und wann
Die AKB unterscheiden zwischen Pflichten in allen Sparten und zusätzlichen Pflichten in Haftpflicht und Kasko. Die wichtigsten Fristen [3]:
| Anlass | Frist nach den Musterbedingungen |
|---|---|
| jedes Schadenereignis, das zu einer Leistung führen kann | innerhalb einer Woche |
| Polizei, Staatsanwaltschaft oder eine andere Behörde ermittelt | unverzüglich, auch wenn der Schaden schon gemeldet ist |
| jemand erhebt gegen dich Ansprüche | innerhalb einer Woche nach Erhebung |
| Klage oder Mahnbescheid gegen dich | unverzüglich; der Versicherer führt den Prozess |
| Diebstahl des Fahrzeugs oder mitversicherter Teile (Kasko) | unverzüglich in Textform |
| Diebstahl-, Brand- oder Wildschaden über einem im Vertrag genannten Betrag (Kasko) | unverzüglich auch bei der Polizei |
Melde den Unfall auch dann, wenn du den anderen für schuldig hältst. Der GDV rät, den Schaden spätestens innerhalb einer Woche der eigenen Kfz-Haftpflichtversicherung zu melden, auch wenn man den Gegner für den Verursacher hält [10]. Das Gesetz verlangt die Anzeige unverzüglich, sobald du vom Versicherungsfall weißt. Hat der Versicherer rechtzeitig auf anderem Weg davon erfahren, kann er sich nicht auf eine verspätete Meldung berufen [6].
Dazu kommen die laufenden Pflichten: Fragen des Versicherers zum Hergang und zum Schaden wahrheitsgemäß und vollständig beantworten, auf Verlangen in Textform, angeforderte Nachweise beschaffen, soweit zumutbar, Untersuchungen ermöglichen und den Schaden möglichst klein halten [3]. In der Kasko musst du vor einer Reparatur oder dem Verkauf des beschädigten Autos die Weisung des Versicherers einholen, soweit die Umstände es erlauben [3]. Welche Leistungen die Kasko dann erbringt, steht unter Teilkasko oder Vollkasko, bei einem Zusammenstoß mit Tieren unter Wildunfall: wann die Teilkasko zahlt.
Wenn du der Geschädigte bist
Hat dich ein anderer geschädigt, kannst du deinen Anspruch direkt bei seiner Kfz-Haftpflichtversicherung geltend machen. § 115 VVG gibt dir diesen Direktanspruch bei Pflichtversicherungen. Versicherer und Verursacher haften dir gegenüber als Gesamtschuldner [8]. Auch du hast dann Pflichten: Du musst das Schadenereignis dem Versicherer des anderen innerhalb von zwei Wochen, nachdem du davon erfahren hast, in Textform anzeigen. Für die Frist genügt das rechtzeitige Absenden. Klagst du gegen den Verursacher, musst du auch das dem Versicherer unverzüglich in Textform mitteilen. Er kann Auskunft und zumutbare Belege verlangen [9].
Deine eigene Versicherung informierst du trotzdem, denn die Wochenfrist der AKB gilt für jedes Schadenereignis, das zu einer Leistung führen kann [3].
Was passiert, wenn du eine Pflicht verletzt
Die Folgen richten sich nach § 28 VVG, den die AKB übernehmen. Entscheidend ist, wie schwer dein Verschulden wiegt [4, 5]:
| Verschulden | Folge |
|---|---|
| Vorsatz | kein Versicherungsschutz |
| grobe Fahrlässigkeit | Kürzung nach der Schwere des Verschuldens; grobe Fahrlässigkeit wird vermutet, du kannst das Gegenteil beweisen |
| leichte Fahrlässigkeit | keine Folge für die Leistung |
| Arglist | keine Leistung, auch wenn der Verstoß sich nicht ausgewirkt hat |
Zwei Regeln schützen dich. Soweit du nachweist, dass der Verstoß weder für die Feststellung des Schadens noch für Grund oder Umfang der Leistung ursächlich war, muss der Versicherer zahlen, außer bei Arglist [4, 5]. Und bei Verstößen gegen Auskunfts- oder Aufklärungspflichten nach dem Schaden wird er nur dann ganz oder teilweise leistungsfrei, wenn er dich vorher in einer gesonderten Mitteilung in Textform auf diese Folge hingewiesen hat [4, 5].
In der Kfz-Haftpflicht gilt eine Besonderheit. Dem Geschädigten gegenüber bleibt der Versicherer auch dann zur Leistung verpflichtet, wenn er dir gegenüber ganz oder teilweise leistungsfrei ist, im Rahmen der vorgeschriebenen Mindestversicherungssumme. Soweit er den Geschädigten befriedigt, geht dessen Forderung gegen dich auf ihn über, er kann sich das Geld also bei dir zurückholen [13]. Für Pflichtverletzungen nach dem Schaden begrenzt § 6 der Kraftfahrzeug-Pflichtversicherungsverordnung diese Leistungsfreiheit auf höchstens 2.500 Euro. Bei besonders schwerwiegenden vorsätzlichen Verstößen gegen die Aufklärungs- oder Schadenminderungspflicht steigt die Grenze auf höchstens 5.000 Euro [7]. Als Beispiel nennen die AKB das unerlaubte Entfernen vom Unfallort trotz Personen- oder schweren Sachschadens [4]. Handelst du in der Absicht, dir oder einem anderen einen rechtswidrigen Vermögensvorteil zu verschaffen, ist der Versicherer hinsichtlich dieses Vorteils ganz frei [4]. Wie Obliegenheiten allgemein funktionieren, steht unter Obliegenheiten: deine Pflichten als Versicherter, Hilfe bei Streit unter Wenn die Versicherung nicht zahlt.
Kleine Schäden und der Schadenfreiheitsrabatt
Viele überlegen nach einem kleinen Blechschaden, ihn selbst zu bezahlen, um den Rabatt zu behalten. Die AKB sehen dafür zwei Wege vor. In der Haftpflicht kann der Vertrag eine Grenze für Kleinschäden nennen: Willst du einen Sachschaden unterhalb dieser Grenze selbst regulieren, musst du ihn erst melden, wenn das nicht gelingt [3]. Und hat der Versicherer schon gezahlt, kannst du ihm die Entschädigung freiwillig erstatten. Er informiert dich nach Abschluss der Regulierung über die Höhe, wenn sie nicht mehr als 500 Euro beträgt. Zahlst du innerhalb von sechs Monaten nach dieser Mitteilung, wird der Vertrag als schadenfrei behandelt [11].
Die Verbraucherzentrale rät, beim Versicherer nachzufragen, wie sich der Schaden auf die Beiträge der Folgejahre auswirkt, und dann zu vergleichen [12]. Mit dem Werkzeug Kfz-Schaden selbst zahlen oder der Versicherung melden? kannst du das mit deinen eigenen Zahlen durchrechnen. Die Grundlagen des Rabatts erklärt Schadenfreiheitsklasse: wie der SF-Rabatt funktioniert. Oberhalb der Kleinschadengrenze gilt die Meldepflicht innerhalb einer Woche unabhängig davon. In der Haftpflicht kannst du dich nach der Meldung noch entscheiden, ob du selbst zahlst, wenn die Entschädigung höchstens 500 Euro beträgt [11].
- Gesetz § 34 StVO: Unfall. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 142 StGB: Unerlaubtes Entfernen vom Unfallort. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt E.1. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt E.2. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Gesetz § 28 VVG: Verletzung einer vertraglichen Obliegenheit. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 30 VVG: Anzeige des Versicherungsfalles. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 6 KfzPflVV: Obliegenheiten nach Eintritt des Versicherungsfalls. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 115 VVG: Direktanspruch. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Gesetz § 119 VVG: Obliegenheiten des Dritten. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
- Organisation Europäischer Unfallbericht: Unfall im Ausland einfach dokumentieren. GDV, dieversicherer.de. Stand 14.07.2026. abgerufen am 29.10.2026
- Organisation Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), Abschnitt I.5. GDV. Stand 13.10.2026. abgerufen am 29.10.2026
- Organisation Kfz-Versicherung: Pflicht für alle Halter:innen von Kraftfahrzeugen. Verbraucherzentrale Bundesverband. Stand 04.11.2025. abgerufen am 29.10.2026
- Gesetz § 117 VVG: Leistungspflicht gegenüber Dritten. Bundesministerium der Justiz, gesetze-im-internet.de. Stand aktuelle Fassung. abgerufen am 29.10.2026
Zuletzt geprüft am 29.10.2026, nächste Prüfung spätestens im Oktober 2027. Fehler entdeckt? Schreib uns.
Weitere Artikel
 AutoWildunfallWelche Tiere die Teilkasko abdeckt, wann Ausweichschäden als Rettungskosten zählen, was nach dem Wildunfall zu tun ist und …
 AutoAuto verkauft oder abgemeldetBeim Verkauf geht die Kfz-Versicherung auf den Käufer über, beim Abmelden ruht sie.
 AutoKfz-SchutzbriefPannenhilfe, Abschleppen, Mietwagen, Rücktransport: was ein Kfz-Schutzbrief nach den GDV-Musterbedingungen leistet und was …
 ReiseReisegepäckversicherungWas die Reisegepäckversicherung ersetzt, wo die Hausrat-Außenversicherung reicht und welche Fristen bei Schäden durch die …